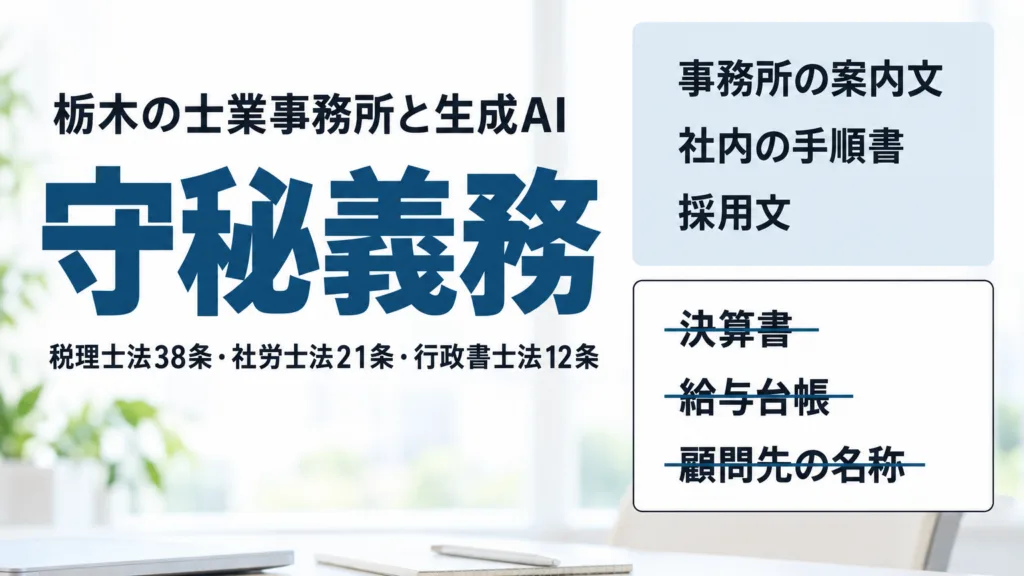
顧問先から「そちらは生成AIを使っていますか」と聞かれる場面が増えています。士業の守秘義務は努力目標ではなく、条文に書かれた義務で、違反には罰則もあります。この記事では、税理士法・社会保険労務士法・行政書士法の条文を並べたうえで、栃木の事務所が生成AIをどこから使えばよいかを整理します。結論を先に言えば、始めるのは顧客情報に触れない文書からで、顧問先の資料は最後まで入れません。
栃木の専門・技術サービス業は3,119事業所|小さな事務所が多数を占める
まず規模を把握する
栃木県がまとめた令和3年経済センサス-活動調査の産業大分類別民営事業所数、従業者数(PDF)によると、県内の「学術研究,専門・技術サービス業」は3,119事業所・従業者31,355人です(事業内容不詳の事業所を除く民営事業所)。1事業所あたりの従業者数はおよそ10.1人になります。
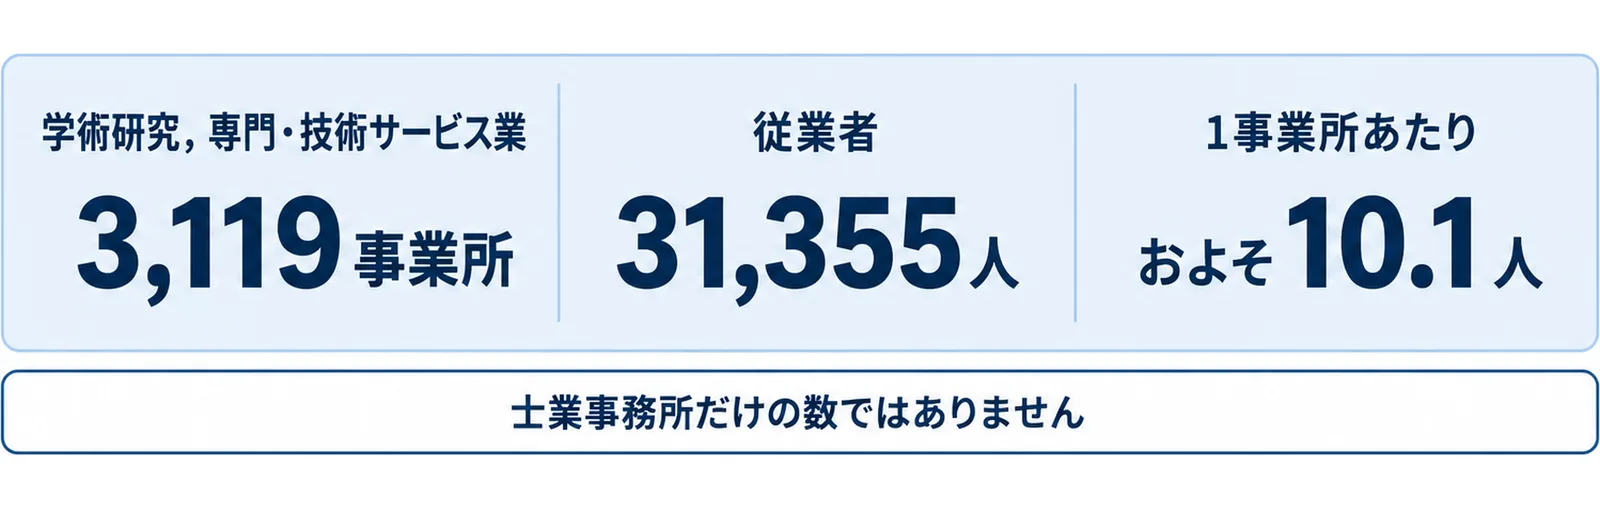
ただしこの大分類には、法律事務所や税理士事務所だけでなく、学術・開発研究機関、デザイン業、広告業、獣医業、土木建築サービス業なども含まれます。士業事務所だけの数ではありません。県内の税理士・社会保険労務士・行政書士の登録者数そのものは、この統計からは取り出せません。栃木県を管轄する関東信越税理士会や栃木県社会保険労務士会など、各会が公表する会員数を確認してください。
規模が小さいほど、判断が一人に集まる
それでも押さえておきたいのは、1事業所あたり10人前後という規模感です。所長ともう数名、という事務所が多数を占める産業で、書類の作成も顧客対応も採用も同じ人が見ています。生成AIを検討する動機はここにあり、同時にリスクの管理者も同じ人になります。
小規模な事業所での進め方全般は栃木の小規模事業者向け生成AIにまとめてあります。士業事務所も、事業者としては同じ条件に置かれています。
士業の守秘義務は法律に書いてある|条文を3本並べる
「顧客情報だから気をつける」という一般論ではなく、条文を読むところから始めます。以下はいずれもe-Gov法令検索で確認できる現行の条文です。
税理士法 第38条と第54条
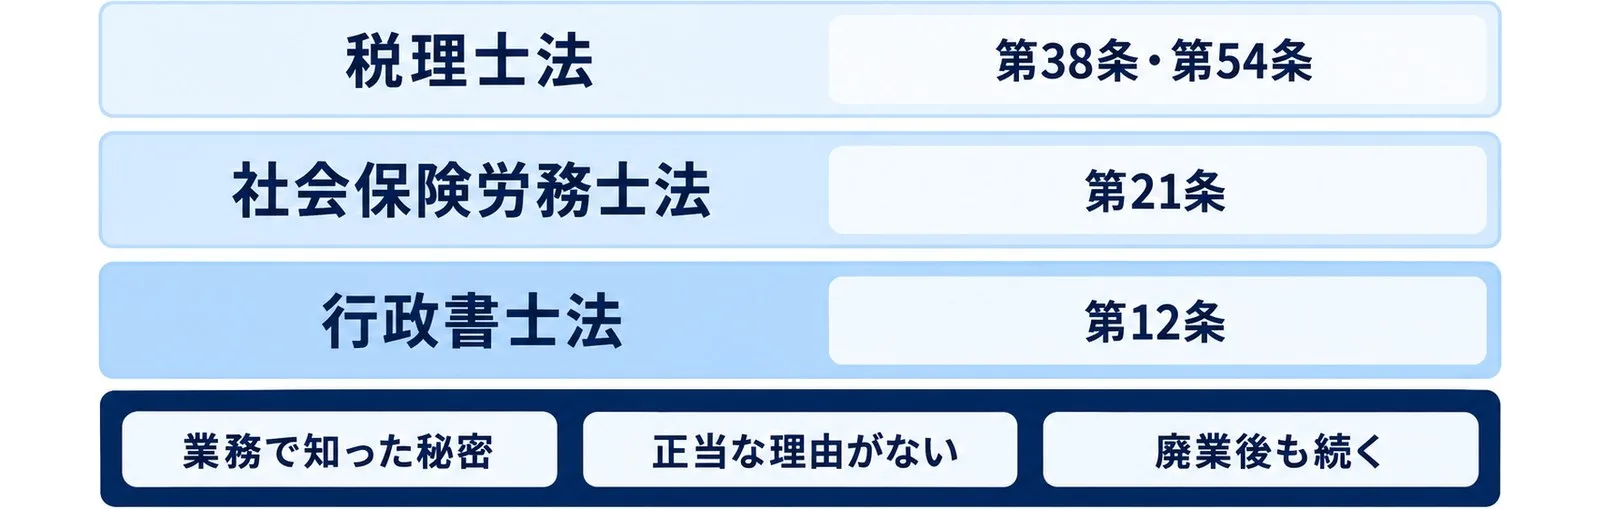
税理士法(昭和26年法律第237号)第38条は「税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない。税理士でなくなつた後においても、また同様とする。」と定めています。
重要なのは第54条です。「税理士又は税理士法人の使用人その他の従業者は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に漏らし、又は盗用してはならない。」とあり、資格を持たない職員も名宛人になっています。事務所でAIを導入するとき、ルールを有資格者だけに向けて作っても足りない理由がここにあります。
罰則は第59条で、違反した者は2年以下の拘禁刑又は100万円以下の罰金です。同条第2項により、守秘義務違反の罪は告訴がなければ公訴を提起できない親告罪とされています。
社会保険労務士法 第21条
社会保険労務士法(昭和43年法律第89号)第21条は「開業社会保険労務士又は社会保険労務士法人の社員は、正当な理由がなくて、その業務に関して知り得た秘密を他に漏らし、又は盗用してはならない。開業社会保険労務士又は社会保険労務士法人の社員でなくなつた後においても、また同様とする。」と定めています。
社労士が扱うのは、給与額、家族構成、傷病の記録、離職の理由といった情報です。個人情報保護委員会の個人情報の保護に関する法律についてのガイドライン(通則編)が定義する要配慮個人情報に当たるものも日常的に含まれます。守秘義務に加えて、個人情報の取扱いとしての制約も同時にかかります。生成AIの利用が個人データの第三者提供や委託に当たるかどうかも、このガイドラインの枠組みで検討することになります。
行政書士法 第12条
行政書士法(昭和26年法律第4号)第12条は「行政書士は、正当な理由がなく、その業務上取り扱つた事項について知り得た秘密を漏らしてはならない。行政書士でなくなつた後も、また同様とする。」と定めています。罰則は第22条で、1年以下の拘禁刑又は100万円以下の罰金、こちらも親告罪です。
3本の条文に共通しているのは、業務で知った秘密であること、正当な理由がないこと、廃業後も続くことの3点です。
「他に漏らす」に生成AIへの入力は当たるのか
条文は手段を限定していない
条文は「漏らし」「盗用」としか書いておらず、口頭か紙か電子かという手段を限定していません。したがって「生成AIに入力することは条文上明示的に禁じられていないから安全だ」という読み方は成り立ちません。入力した情報が事務所の外の事業者のサーバーに渡る以上、外部への提供として評価される可能性を前提に設計するのが実務的です。
一方で、何が「正当な理由」に当たるか、どの範囲の外部委託までが許されるかについて、2026年9月時点で生成AIの利用を正面から扱った公的な統一見解を確認できていません。確認できていない以上、厳しい側に倒すのが事務所としての妥当な判断になります。
実務上の線の引き方
現実的な線は次の3段です。
- 顧客情報を含まない文書 … 事務所の案内文、ニュースレター、セミナー告知、採用文、社内手順書。生成AIの下書きを使ってよい
- 顧客情報を含むが、特定できない形に加工できる文書 … 一般化した相談事例、業種だけを残した説明資料。加工を人がやり切れる場合に限って使う
- 顧客情報そのもの … 決算書、総勘定元帳、給与データ、申請書の中身、顧問先名。入れない
2段目を安易に扱わないことが肝心です。「A社」と伏せても、業種・所在地・従業員数・取引の特徴が揃えば県内では特定できてしまいます。栃木のように事業者の顔が見えやすい規模の地域では、匿名化の難度は都市部より高いと考えたほうが安全です。
事務所の外に出さない情報の一覧
判断のたびに迷わないよう、入力しないものを最初に決めて紙にします。
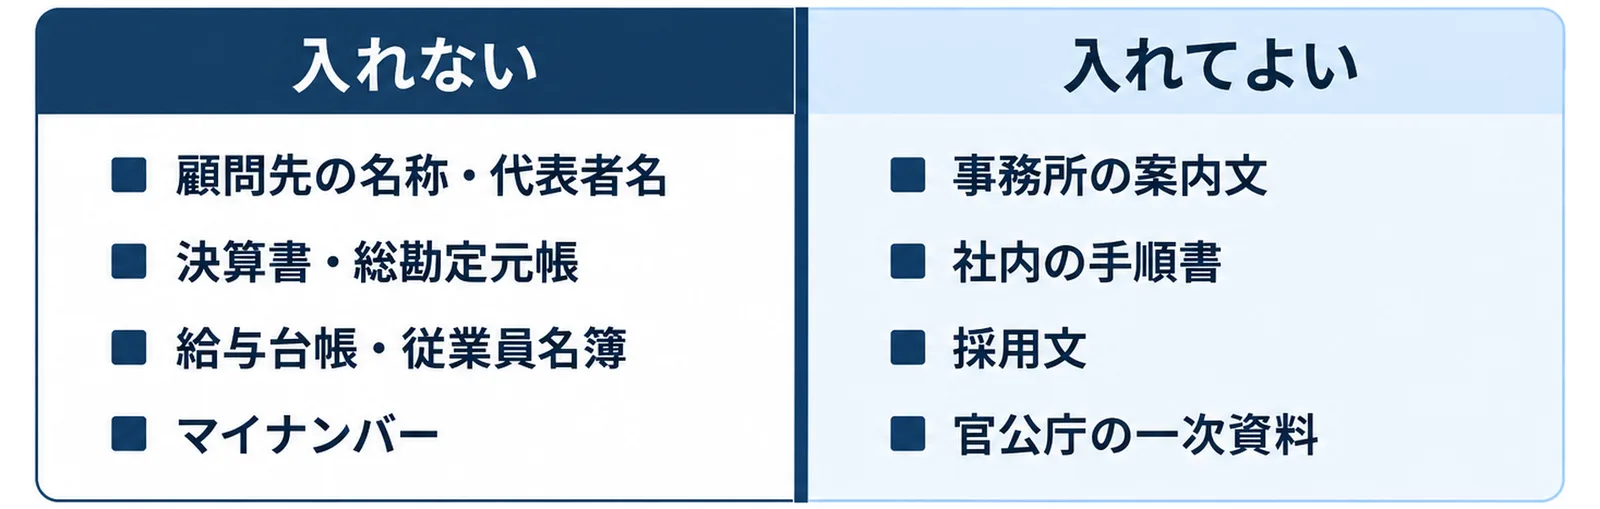
- 顧問先の名称、屋号、代表者名、所在地が特定できる記述
- 決算書、試算表、総勘定元帳、仕訳データ、預金残高
- 給与台帳、賃金台帳、源泉徴収票、従業員名簿
- マイナンバー、基礎年金番号、雇用保険被保険者番号
- 従業員の傷病、休職、離職の理由、家族の状況
- 許認可申請の添付書類、契約書の原本、登記情報の写し
- 税務調査・行政調査に関するやり取りの内容
- 顧問先から受け取ったメールやチャットの本文そのまま
この一覧は、生成AIガイドラインの作り方で扱っているA4 2枚のルール文書に、そのまま「入力禁止情報」の節として入ります。ゼロから項目を考える必要はありません。
先に効くのは、顧客情報に触れない文書
事務所から出す案内文とニュースレター
士業事務所は、顧問先向けの情報発信を定期的に出しているところが多い業種です。制度改正の案内、年末調整の時期の周知、セミナーの告知。これらは公開情報を材料にした文書なので、生成AIの下書きが使えます。
使い方のコツは、改正の内容を生成AIに調べさせないことです。制度の中身は官公庁の一次資料で自分が確認し、確認した内容を渡して「顧問先の経営者が3分で読める長さに整えて」と頼みます。調べさせると誤りが混ざり、その誤りを顧問先に配ることになります。
同じ理由で、条文番号、金額、期限、適用開始日は必ず人が一次資料と突き合わせてください。この記事の条文も、e-Gov法令検索の現行条文で確認しています。
事務所の中で使う手順書と研修資料
もうひとつ効くのが、事務所内部の文書です。新人職員向けの業務手順書、繁忙期の分担表の説明、ソフトの操作メモ、事務所の行動指針。いずれも顧客情報を含まずに書けます。
実務でよくあるのは、ベテラン職員の頭の中にしか手順がない状態です。口頭で説明した内容を箇条書きでメモに取り、それを渡して手順書の形に整えさせると、着手の心理的なハードルが大きく下がります。中身の正しさは書いた本人が確認します。
補助金や助成金の申請支援に使うとき
行政書士や社労士が顧問先の補助金申請を支援する場面では、扱う情報が2段目・3段目に一気に寄ります。制度の要件整理や公募要領の読み解きまでは公開情報ですが、顧問先の事業計画の中身は顧客情報です。
制度側の整理は補助金の事業計画書を生成AIで書く手順と栃木県の中小企業向けAI導入補助金・支援制度まとめにまとめてあります。顧問先の数字が入る段階から先は、事務所のルールに従って手作業に切り替えてください。
業務独占はAIにも及ぶ|「AIが出した」は免責にならない
条文が定める業務の制限
3つの法律はいずれも、資格のない者が報酬を得て業務を行うことを禁じています。
- 税理士法 第52条:「税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行つてはならない」
- 社会保険労務士法 第27条:「社会保険労務士又は社会保険労務士法人でない者は、他人の求めに応じ報酬を得て、第2条第1項第1号から第2号までに掲げる事務を業として行つてはならない」(他の法律に別段の定めがある場合等を除く)
- 行政書士法 第19条:「行政書士又は行政書士法人でない者は、他人の依頼を受けいかなる名目によるかを問わず報酬を得て、業として第1条の3に規定する業務を行うことができない」(他の法律に別段の定めがある場合等を除く)
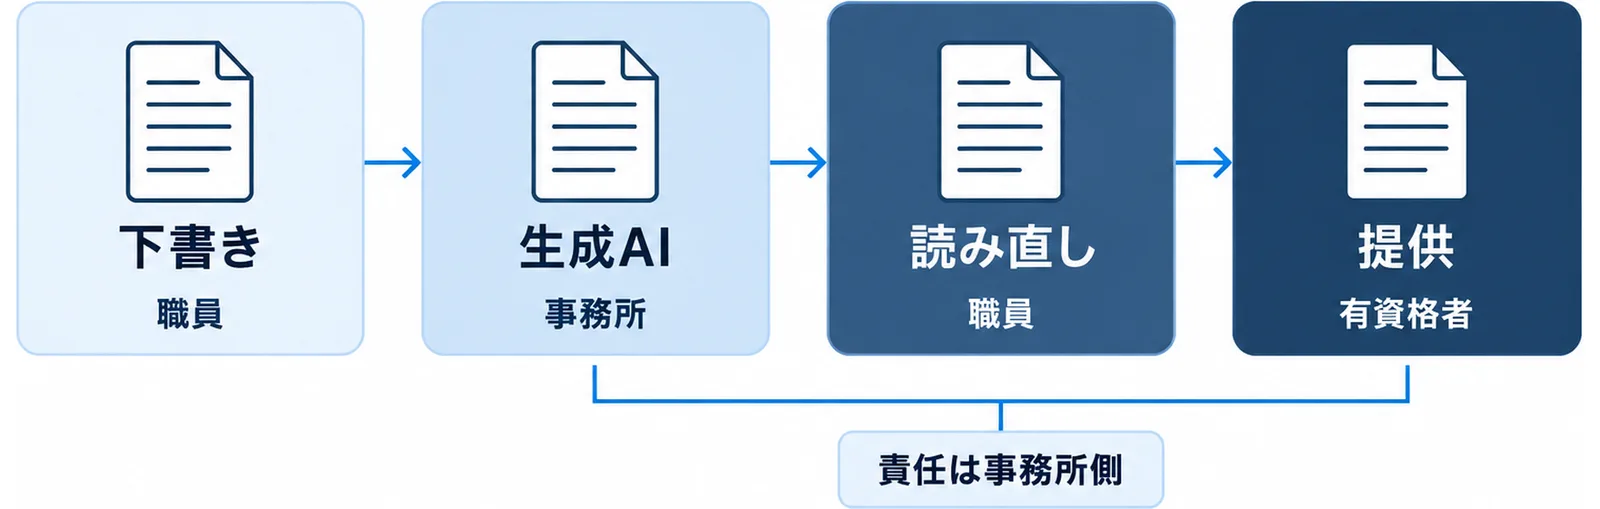
生成AIは資格の主体ではないので、AIが出力した内容をそのまま顧問先に提供する構図は、事務所側の責任として評価されます。下書きの提供元が誰かではなく、判断と提供を誰が行ったかが問われます。
判断は必ず有資格者が持つ
したがって、次の作業は生成AIの出力で置き換えません。
- 税務上の取扱いの判断、適用する規定の選択
- 労働・社会保険の適用の可否、手続の要否の判断
- 許認可の可否、要件充足の判断
- 顧問先への最終的な回答と、その根拠の提示
企業側が外部のAIサービスに法律事務を任せる場合の線引きは、取引先の契約書チェックに生成AIを使う線引きで弁護士法第72条の観点から扱っています。士業事務所が読むと、顧問先に説明するときの言葉が揃います。
職員に渡す3行のルール
長い規程を作っても読まれません。まず3行で配ります。
- 顧問先の名前と数字が入るものは、貼らない・写さない・要約させない
- 制度の内容は生成AIに聞かず、官公庁の資料で確認してから渡す
- 出てきた文は必ず自分で読み直し、出した責任は自分が持つ
税理士法第54条が使用人その他の従業者を名宛人にしている以上、このルールは有資格者だけでなく、事務職員、パート、繁忙期の応援要員にも同じように渡します。詳しい規程はそのあとで構いません。
顧問先から「AIを使っていますか」と聞かれたら
正直に答えられる状態を先に作っておくのが結局は早道です。答え方の型は次の3つで足ります。
- 使っている範囲:事務所から出す案内文の下書きと、事務所内部の手順書に使っています
- 使っていない範囲:お預かりした帳簿、給与データ、申請書類は入力していません
- 判断の所在:最終的な判断と回答は、資格を持つ者が行っています
この3点をA4半分にまとめて、契約時の説明資料に挟んでおくと、聞かれる前に説明が済みます。顧問先が自社の生成AI利用を検討している場合は、そのまま相談につながる材料にもなります。
進め方の順番
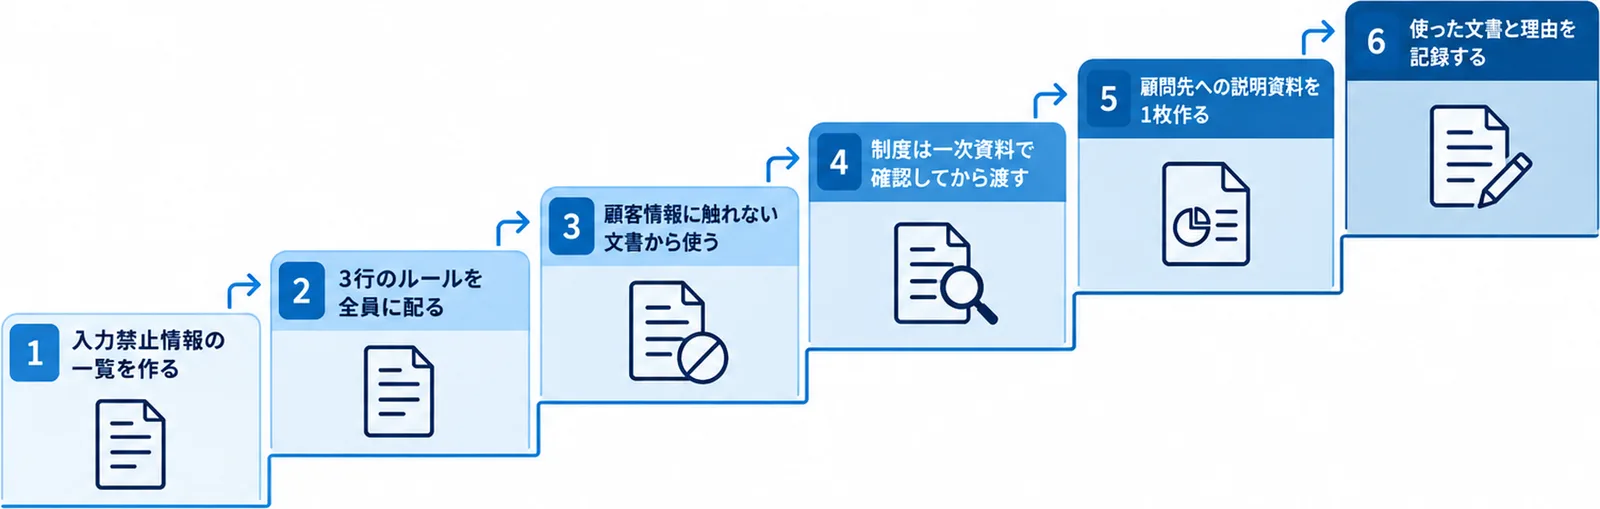
- 入力禁止情報の一覧を作る。この記事の一覧を出発点に、事務所の扱う書類名で書き直す
- 3行のルールを全員に配る。有資格者だけに配らない
- 顧客情報に触れない文書から使う。案内文、手順書、採用文
- 制度の内容は一次資料で確認してから渡す。調べさせない
- 顧問先への説明資料を1枚作る。使う範囲・使わない範囲・判断の所在
- 使った文書と使わなかった理由を記録する。次の判断の基準になる
よくある質問
Q. 有料版の生成AIなら、入力した内容が学習に使われないので顧客情報を入れてよいですか。
A. 学習に使われるかどうかと、守秘義務に触れるかどうかは別の問題です。条文は「他に漏らし」を禁じており、学習利用の有無で線を引いてはいません。契約条件は確認すべき材料のひとつですが、それだけを根拠に顧問先の帳簿を入力する判断はおすすめしません。
Q. 顧問先の同意を取れば、資料を入力してよいですか。
A. 同意は「正当な理由」を検討する材料になりますが、何をどこまで同意すれば足りるかについて、2026年9月時点で生成AIの利用を正面から扱った公的な統一見解を確認できていません。実施するなら、対象の資料、利用するサービス、保存期間を具体的に示した書面での同意と、所属する会への確認を先に行ってください。
Q. 無資格の職員に生成AIを使わせてもよいですか。
A. 使わせること自体は妨げられません。ただし税理士法第54条は使用人その他の従業者も守秘義務の名宛人としています。入力禁止情報の一覧と3行のルールを、有資格者と同じ内容で渡してください。退職後も義務が続く点もあわせて伝えます。
Q. 顧問先の相談事例を、名前を伏せてAIに相談するのは問題ありませんか。
A. 業種・所在地・従業員数・取引の特徴が揃うと、県内では特定できてしまうことがあります。栃木のように事業者の顔が見えやすい規模の地域では、匿名化の難度は高めに見積もってください。一般化しきれない事例は、所属する会の相談窓口や同業者間の守秘のある場で扱うほうが安全です。
Q. AIが出した回答に誤りがあって顧問先に損害が出たら、どうなりますか。
A. 提供したのは事務所なので、責任は事務所側で評価されます。「AIが出した」という説明は免責の理由になりません。だからこそ、出力を読み直して自分の言葉に直すところまでを工程に組み込んでください。
まとめ
栃木県内の「学術研究,専門・技術サービス業」は3,119事業所・従業者31,355人で、1事業所あたりおよそ10.1人。判断が一人に集まりやすい規模です。
守秘義務は条文に書かれています。税理士法第38条と第54条、社会保険労務士法第21条、行政書士法第12条。いずれも業務で知った秘密を、正当な理由なく漏らすことを禁じ、廃業後も続きます。罰則もあります。
生成AIを入れる順番は、顧客情報に触れない文書の下書きから。事務所の案内文、内部の手順書、採用文です。制度の内容は調べさせず、一次資料で確認してから渡します。顧問先の帳簿、給与データ、申請書類は入力しません。そして税務・労務・許認可の判断は、有資格者が持ちます。この線を先に紙にしてから使い始めてください。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
出典・参考
- 栃木県「令和3年経済センサス-活動調査 産業大分類別民営事業所数、従業者数(PDF)」(学術研究,専門・技術サービス業 3,119事業所・31,355人)
- e-Gov法令検索「税理士法(昭和26年法律第237号)」(第38条 秘密を守る義務/第52条 税理士業務の制限/第54条 使用人等の秘密を守る義務/第59条 罰則)
- e-Gov法令検索「社会保険労務士法(昭和43年法律第89号)」(第21条 秘密を守る義務/第27条 業務の制限)
- e-Gov法令検索「行政書士法(昭和26年法律第4号)」(第12条 秘密を守る義務/第19条 業務の制限/第22条 罰則)
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」(要配慮個人情報、第三者提供と委託の考え方)
- 関東信越税理士会(栃木県を管轄する税理士会)
- 栃木県社会保険労務士会