この記事の要点
中小企業向けの賃上げ促進税制は、雇用者給与等支給額を前の年度より1.5%以上増やすと増加額の15%、2.5%以上増やすと30%を、法人税(個人事業主は所得税)から差し引ける制度です(中小企業庁「中小企業向け『賃上げ促進税制』」)。令和8年度税制改正で、教育訓練費の10%上乗せは令和7年度末で廃止されました。
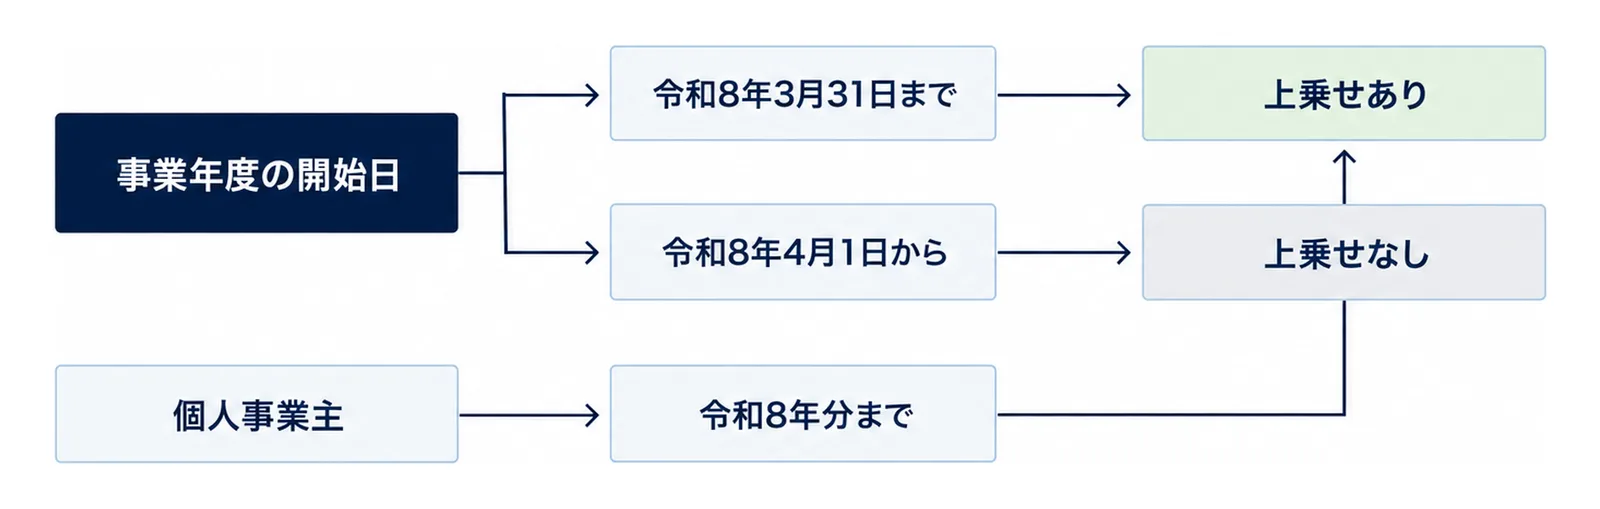
上乗せが使えるかどうかは、事業年度の開始日で決まります。法人は令和8年3月31日までに始まった事業年度、個人事業主は令和8年分までが対象です。栃木では10月1日から最低賃金が1,125円になり、県の賃上げ支援金も受付中です。決算月別の早見表と、県の支援と組み合わせる時の注意をまとめます。
中小企業向け賃上げ促進税制のしくみ|1.5%と2.5%で控除率が変わる
対象になる中小企業者等
対象は、青色申告書を提出する中小企業者等と、常時使用する従業員数が1,000人以下の個人事業主です。中小企業者等には、資本金の額が1億円以下の法人や協同組合等が入ります。ただし、前3事業年度の所得金額の平均が15億円を超える法人や、大規模法人から2分の1以上の出資を受ける法人などは対象外です(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」(PDF))。
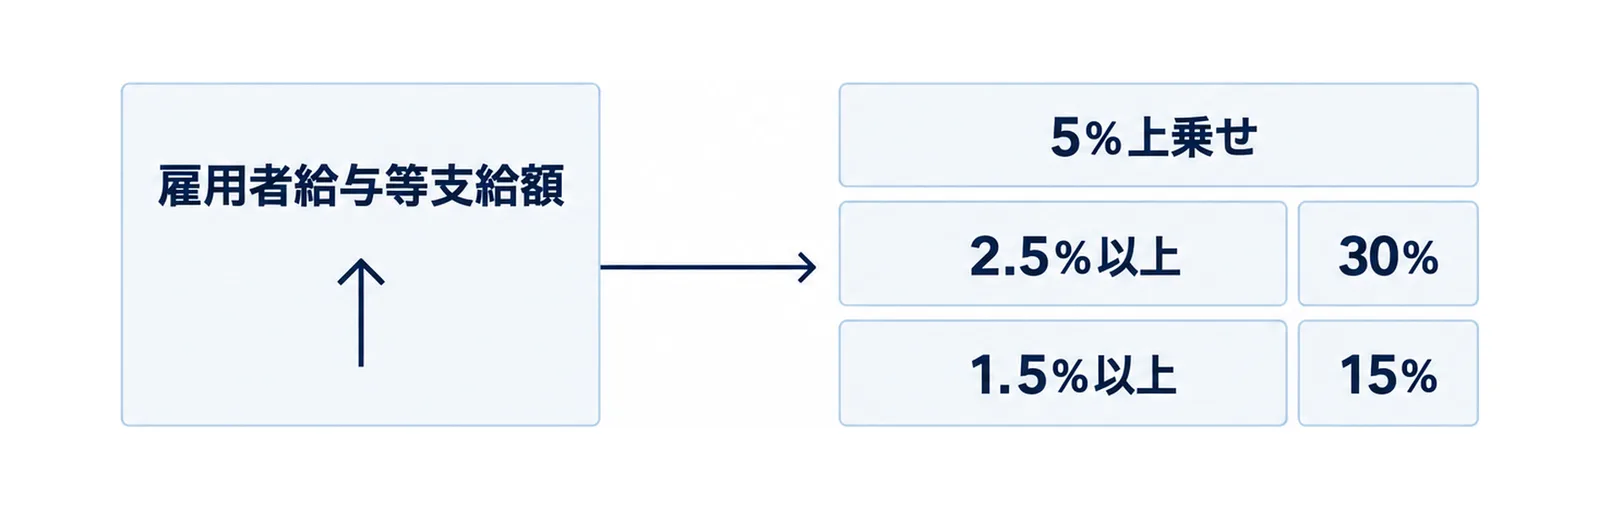
比べるのは、全ての国内雇用者に払った給与等の合計(雇用者給与等支給額)です。パート、アルバイト、日雇いの人も入り、役員や役員の親族などの特殊関係者は入りません。1人当たりの給与ではなく総額で比べるので、人数が減ると総額は増えにくくなります。
控除率の早見表
| 区分 | 要件 | 控除率 |
|---|---|---|
| 賃上げ要件① | 雇用者給与等支給額が前年度より1.5%以上増加 | 15% |
| 賃上げ要件② | 雇用者給与等支給額が前年度より2.5%以上増加 | 30% |
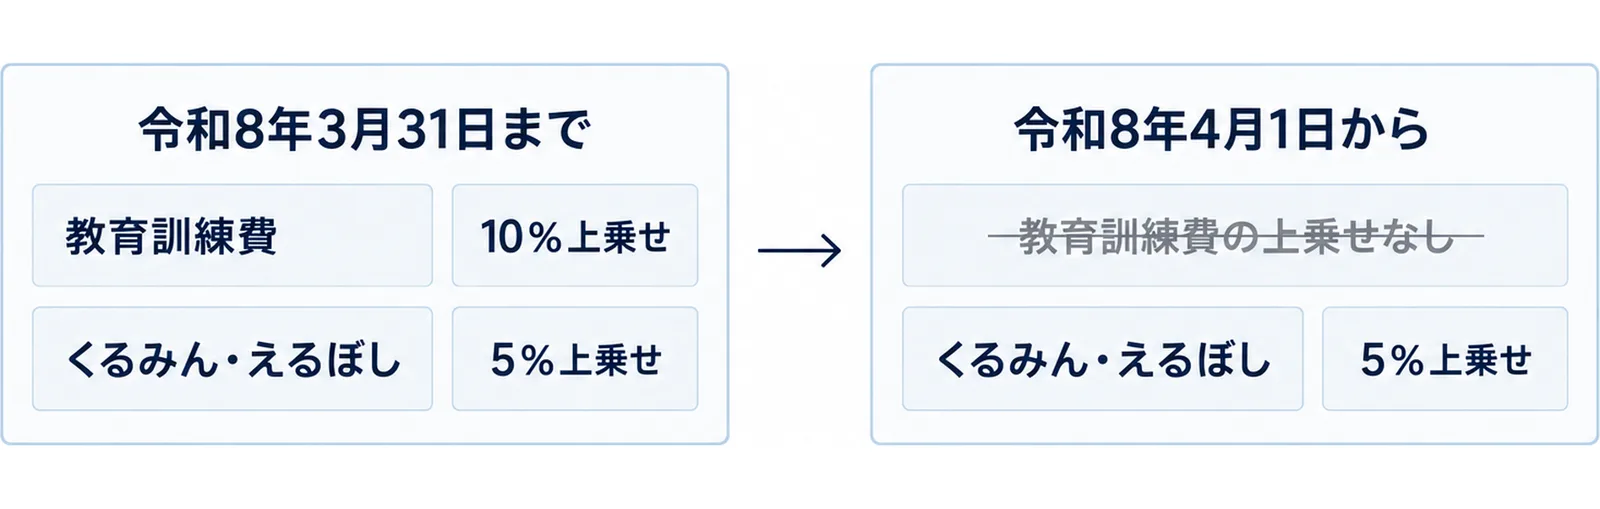
| 上乗せ(教育訓練費) | 教育訓練費が前年度より5%以上増加し、雇用者給与等支給額の0.05%以上 | 10%上乗せ(令和7年度末で廃止) |
| 上乗せ(子育てとの両立・女性活躍支援) | 事業年度中にくるみん認定、えるぼし認定(2段階目以上)などを取得 | 5%上乗せ |
くるみん・えるぼしの上乗せは、プラチナくるみん認定やプラチナえるぼし認定の場合、事業年度の終わりの時点で認定を受けていれば対象になります。くるみん認定は、令和4年4月1日以降の基準を満たしたものに限られます。
控除の上限と5年間の繰越し
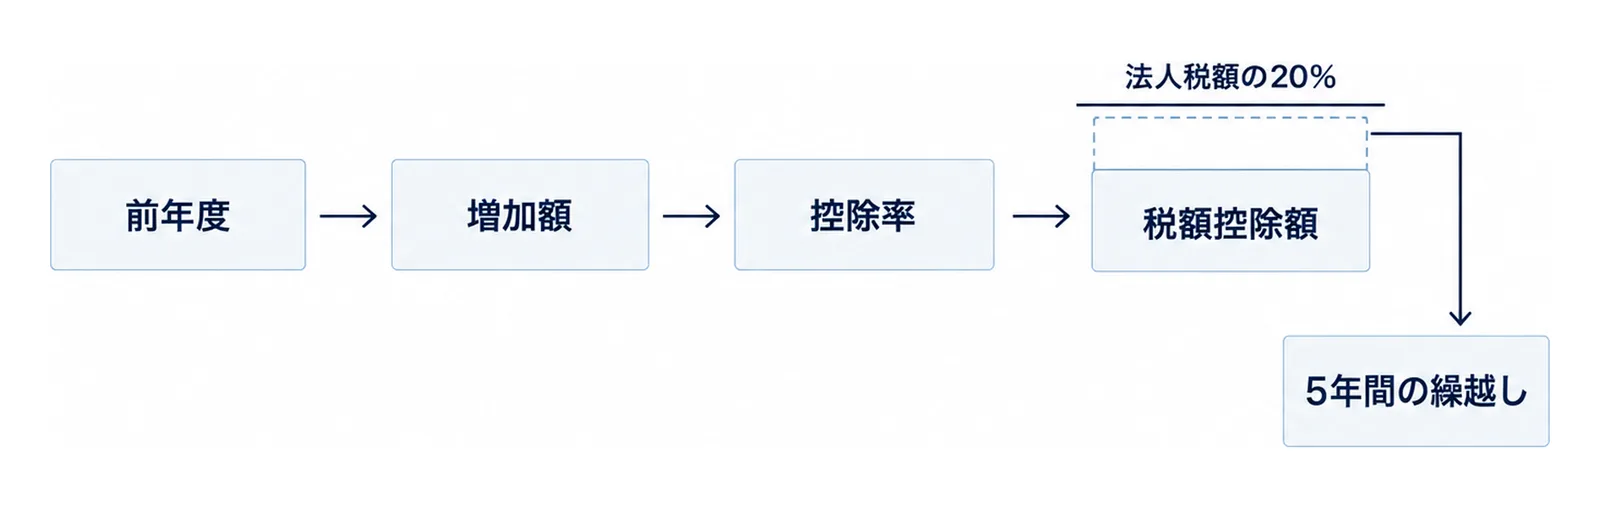
差し引ける額の上限は、法人税額(個人事業主は所得税額)の20%です。中小企業者等は、その年度に控除しきれなかった額を5年間繰り越せます。繰り越した額を使えるのは、全雇用者の給与等支給額が前年度より増えている年度に限られます。控除しきれない額が出た年度の申告で明細書を出しておかないと、繰り越しはできません(中小企業庁「賃上げ促進税制」パンフレット(令和8年6月時点版)(PDF))。
令和8年度改正で何が変わるか|教育訓練費の上乗せが終わる
廃止されたのは教育訓練費の10%上乗せ
中小企業庁のガイドブックとQ&A集は、冒頭の「重要なお知らせ」で、教育訓練費に係る上乗せ措置が令和7年度末で廃止されたと案内しています。上乗せが使えるのは次の期間だけです(中小企業庁「中小企業向け賃上げ促進税制よくあるご質問Q&A集」(PDF))。
- 法人:令和6年4月1日から令和8年3月31日までの間に開始する各事業年度
- 個人事業主:令和7年分、令和8年分
Q&A集には、令和8年度以降に開始する事業年度では、教育訓練費の上乗せ措置は利用できないと書かれています。
改正後の最大の控除率は35%
パンフレットの「令和8年度改正後の賃上げ促進税制の概要」では、中小企業は全雇用者の給与等支給額の増加額の最大35%を税額控除できるとされています。適用期間は令和8年4月1日から令和9年3月31日までの間に開始する事業年度で、個人事業主は令和9年が対象です。2.5%以上の賃上げの30%に、くるみん・えるぼしの5%上乗せを足した値が35%です。
改正前の事業年度では、30%に教育訓練費の10%上乗せと、くるみん・えるぼしの5%上乗せを足すと、最大で45%になります(この記事で計算)。改正後は教育訓練費の上乗せなしで計算します。
要件を満たせば、中小企業も中堅企業向けの制度(継続雇用者の給与等支給額が前年度より4%以上増加で10%など)を使えます。
決算月別の早見表|教育訓練費の上乗せが残る事業年度
法人の決算月別
事業年度が1年の法人について、2026年10月時点で進んでいる事業年度を並べました。判断の基準は事業年度の開始日です。最大の控除率は、2.5%以上の賃上げと上乗せの要件をすべて満たした場合の値です。
| 決算月 | 2026年10月時点の事業年度 | 開始日の区分 | 教育訓練費 | 最大の控除率 |
|---|---|---|---|---|
| 10月 | 2025年11月1日〜2026年10月31日 | 令和8年3月31日まで | 上乗せあり | 45% |
| 11月 | 2025年12月1日〜2026年11月30日 | 令和8年3月31日まで | 上乗せあり | 45% |
| 12月 | 2026年1月1日〜2026年12月31日 | 令和8年3月31日まで | 上乗せあり | 45% |
| 1月 | 2026年2月1日〜2027年1月31日 | 令和8年3月31日まで | 上乗せあり | 45% |
| 2月 | 2026年3月1日〜2027年2月28日 | 令和8年3月31日まで | 上乗せあり | 45% |
| 3月 | 2026年4月1日〜2027年3月31日 | 令和8年4月1日から | 上乗せなし | 35% |
| 4月 | 2026年5月1日〜2027年4月30日 | 令和8年4月1日から | 上乗せなし | 35% |
| 5月 | 2026年6月1日〜2027年5月31日 | 令和8年4月1日から | 上乗せなし | 35% |
| 6月 | 2026年7月1日〜2027年6月30日 | 令和8年4月1日から | 上乗せなし | 35% |
| 7月 | 2026年8月1日〜2027年7月31日 | 令和8年4月1日から | 上乗せなし | 35% |
| 8月 | 2026年9月1日〜2027年8月31日 | 令和8年4月1日から | 上乗せなし | 35% |
| 9月 | 2026年10月1日〜2027年9月30日 | 令和8年4月1日から | 上乗せなし | 35% |
9月決算の法人が9月30日に終えた事業年度(2025年10月1日〜2026年9月30日)は、開始日が令和8年3月31日までなので上乗せの対象です。これから行う申告で使えます。事業年度が1年でない場合や、決算期を変えた場合は、税務署か税理士に確かめてください。
個人事業主は令和8年分まで
個人事業主は1月から12月の年分で見ます。令和8年分(2026年1月〜12月)は教育訓練費の上乗せの対象で、令和9年分からは使えません。上乗せを使うには、教育訓練費が前年より5%以上増え、雇用者給与等支給額の0.05%以上であることが必要です。
教育訓練費の額は、従業員の職務に必要な技術や知識を身に付けるための費用から、その費用に充てるために他の者から受け取った額(助成金など)を差し引いて計算します。教育訓練費の明細書は作成して保存し、提出は不要です。研修に助成金を使う場合の手順は人材開発支援助成金で生成AI研修で解説しています。
給与等支給額に入るもの、差し引くもの|賞与・手当・助成金
冬の賞与と決算賞与
給与等には、賃金のほか賞与や手当が入ります。Q&A集では、残業手当、休日出勤手当、地域手当、家族(扶養)手当、住宅手当は原則として給与等にあたるとされ、商品券や食事券で払った手当も含まれます。退職手当は入りません。決算賞与は、損金に算入される事業年度の雇用者給与等支給額に入ります。
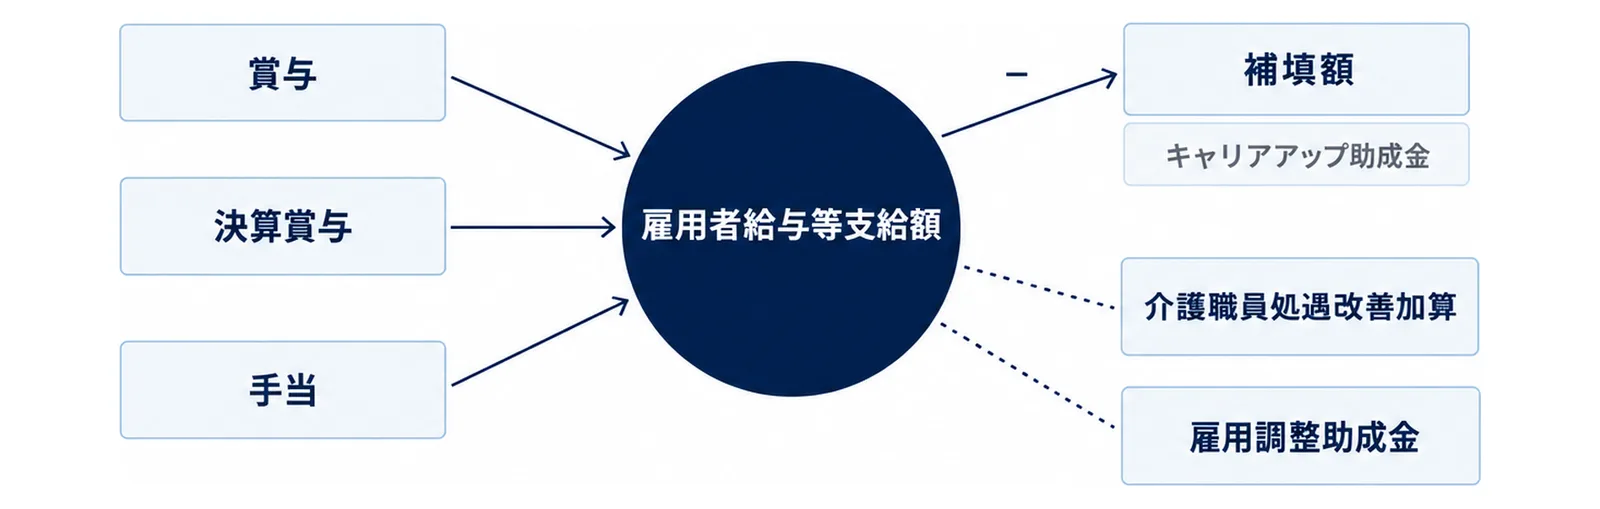
12月決算の法人と個人事業主では、12月に払う冬の賞与がその年の雇用者給与等支給額に入ります。賞与を増やした年は、次の年の比較の基準(比較雇用者給与等支給額)も上がります。年末調整の準備とあわせて確認する時は、年末調整の準備を生成AIで整えるも参考にしてください。
所得税がかからない通勤手当について、ガイドブックは、賃金台帳の支給額(非課税の通勤手当を含む)で計算するなど、合理的な方法で継続して計算することも認めています。毎年同じ方法で計算することが前提です。
差し引く助成金、差し引かない加算
給与等に充てるために他の者から受け取るお金(補塡額)があると、その額を給与等の支給額から差し引きます。補助金などの目的が給与の負担を軽くすることだと明らかなものや、交付額が給与の支給実績や支給単価をもとに決まるものが対象です。ガイドブックは国の例として、キャリアアップ助成金(正社員化コース、賃金規定等改定コースなど)、特定求職者雇用開発助成金、トライアル雇用助成金などを挙げています。いずれも給与等の支給額に対応する交付額に限られます。
一方で、次の2つは補塡額に入らず、雇用者給与等支給額から差し引きません。
- 雇用調整助成金などの雇用安定助成金額(ただし、控除の対象になる増加額の上限を計算する時には差し引きます)
- 介護職員処遇改善加算や看護職員処遇改善評価料のように、公定価格が決まった取引の金額に含まれる「役務の提供の対価」
栃木県内の介護事業所や医療機関が、介護職員処遇改善加算などをもとに賃上げした分は、雇用者給与等支給額に入ります。
栃木の賃上げ支援と組み合わせるときの注意
10月から最低賃金が1,125円に
栃木県の最低賃金は、2026年10月1日に1,068円から1,125円に改定されました。引き上げ額の57円は過去2番目の大きさです。塗料製造業を除く特定最低賃金は県の最低賃金を下回るため、当面は1,125円が適用されます(栃木労働局「令和8年10月1日から栃木県最低賃金が1,125円に改定されました!」)。
最低賃金に合わせた時給の引き上げも、雇用者給与等支給額の増加に入ります。ただし税制は総額で比べるので、パートの人数や勤務時間が減ると、時給を上げても1.5%に届かないことがあります。
とちぎ賃上げ加速・定着支援金
県は、県内の中小企業等に「とちぎ賃上げ加速・定着支援金」を支給しています。主な要件は、令和8年4月1日以降、従業員1名につき令和8年3月31日までの直近支給額と比べて5%以上賃金を引き上げることと、女性の管理職比率の改善など4つの取組のいずれか1つ以上に取り組むことです。支給額は賃金を引き上げた従業員1人当たり55,000円で、1事業者当たり110万円(最大20人分)が上限です。申請受付は令和8年5月12日から令和9年1月20日までの先着順です(栃木県「令和8年度とちぎ賃上げ加速・定着支援金」)。対象となる場合があります(要件審査あり・支給を保証するものではありません)。
取組の1つに、女性活躍推進法に基づく男女の賃金差異等の情報公表があります。税制の上乗せに使えるえるぼし認定も同じ法律に基づく制度ですが、認定には別の基準と手続きがあります。
とちぎ賃上げ環境整備促進補助金
設備投資とあわせて賃上げする中小企業者等には「とちぎ賃上げ環境整備促進補助金」があります。令和7年10月1日以降に事業場内最低賃金を50円以上引き上げていることが要件です。引上げ前の事業場内最低賃金は、10月1日以降に引き上げる場合、1,176円から1,500円の範囲です。補助率は2分の1、補助限度額は最大200万円です(栃木県「とちぎ賃上げ環境整備促進補助金」)。対象となる場合があります(要件審査あり・支給を保証するものではありません)。
県の支援金を受けた年の税制の計算
ガイドブックで補塡額の例に挙がっているのは国の補助金等で、県の支援金や補助金が補塡額にあたるかは書かれていません。支給要綱で交付の目的と金額の決まり方を確かめ、申告の前に税務署か税理士に確認します。ガイドブックも、判断に迷うものは税務署に確認するよう案内しています。県の制度と国の助成金の比べ方は栃木の賃上げ支援金と助成金の早見表で整理しています。
計算表|控除額を仮の数字で確かめる
2.5%以上の賃上げをした場合
12月決算の法人が、前年度より2.5%以上の賃上げをした場合を、仮の数字で計算します。教育訓練費とくるみん・えるぼしの上乗せは使わない前提です。
| 項目 | 例の金額 |
|---|---|
| 前年度の雇用者給与等支給額 | 8,000万円 |
| 今年度の雇用者給与等支給額 | 8,240万円 |
| 増加額(増加率) | 240万円(3.0%) |
| 控除率 | 30% |
| 税額控除額 | 240万円×30%=72万円 |
| 法人税額 | 300万円 |
| 控除の上限(法人税額の20%) | 60万円 |
| 今年度に控除できる額 | 60万円 |
| 繰り越す額 | 12万円(5年間の繰越し) |
上乗せがあっても、法人税額の20%という上限は変わりません。上限を超えた12万円は、明細書を出しておけば翌年度以降に繰り越せます。
補塡額があると控除率が下がることがある
同じ会社が、今年度にキャリアアップ助成金で、給与等の支給額に対応する交付額60万円を受け取ったとします(前年度は受け取りなし・仮の数字)。今年度の雇用者給与等支給額は8,240万円から60万円を差し引いた8,180万円になり、増加率は2.25%です。2.5%に届かないため控除率は15%になり、税額控除額は180万円×15%=27万円です。
助成金と税制を両方使う時は、差し引いた後の数字で何%の増加になるかを先に確かめます。
生成AIで準備する範囲|給与台帳の項目の仕分けと確認リスト
下書きに使えるもの
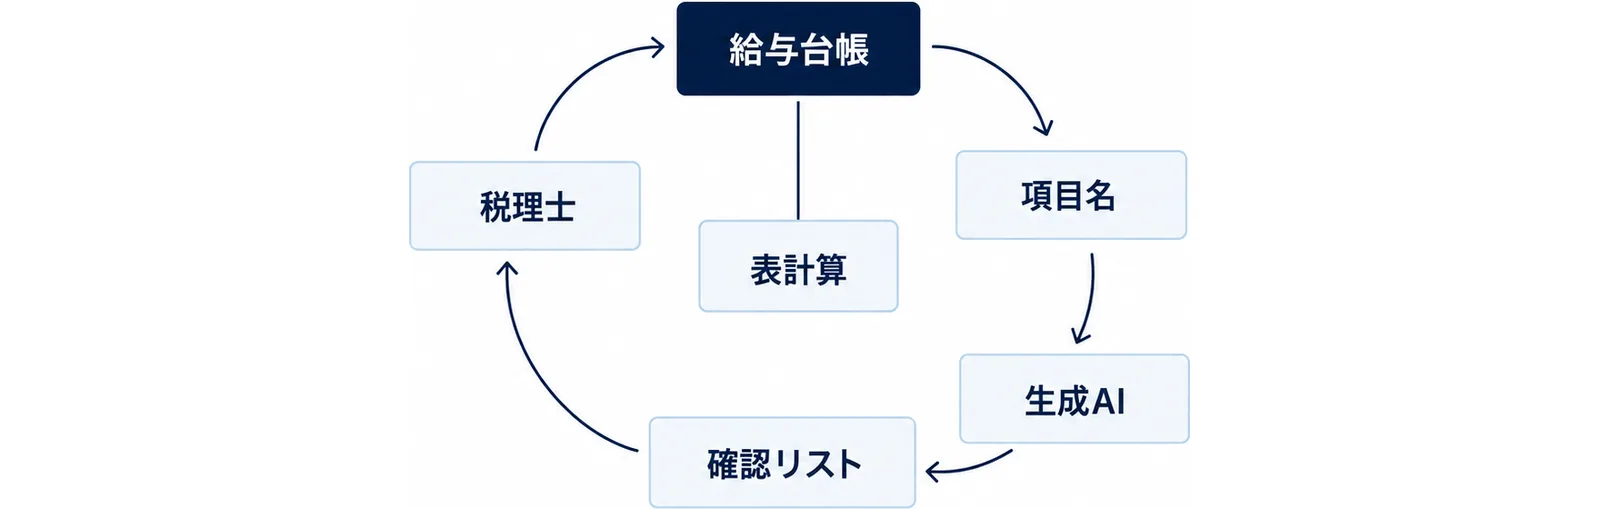
生成AIは、計算そのものより準備の作業に向いています。給与台帳の項目名(列名)を渡して「給与等に入るもの・入らないもの・迷うもの」を仕分ける表の下書き、決算月から上乗せの有無を確かめる確認リスト、税理士に聞く質問のリストづくりです。
入力しないもの
従業員の氏名、マイナンバー、1人ずつの給与額は入力しません。必要な時は部署別・月別の合計にします。増加率や控除額の計算は表計算で行い、生成AIが出した数字をそのまま申告に使いません。
項目の仕分けに使う指示の例
次の項目名は、当社の給与台帳の列名です(氏名と金額は入れていません)。
賃上げ促進税制の「給与等」に入りそうなもの、入らないもの、判断に迷うものに分けて表にしてください。
判断に迷うものには、税理士に確認する質問を1つずつ付けてください。
列名:基本給、残業手当、通勤手当、家族手当、住宅手当、賞与、決算賞与、退職金、食事券
出てきた表は、中小企業庁のガイドブックとQ&A集で1項目ずつ確かめます。総務・経理の作業に生成AIを入れる手順は総務・経理の生成AI活用7場面でも扱っています。
栃木の相談先|税務署・サポートセンター・支援金の事務局
申告と明細書は所轄の税務署へ
栃木県内の税務署と管轄地域は次のとおりです。電話はいずれも自動音声で案内されます(国税庁 関東信越国税局「税務署所在地・案内(栃木県)」)。
| 税務署 | 管轄地域 | 電話番号 |
|---|---|---|
| 宇都宮 | 宇都宮市、河内郡 | 028-621-2151 |
| 足利 | 足利市 | 0284-41-3151 |
| 栃木 | 栃木市、小山市、下野市、下都賀郡 | 0282-22-0885 |
| 佐野 | 佐野市 | 0283-22-4366 |
| 鹿沼 | 鹿沼市、日光市 | 0289-64-2151 |
| 真岡 | 真岡市、芳賀郡 | 0285-82-2115 |
| 大田原 | 大田原市、那須塩原市、那須郡のうち那須町 | 0287-22-3115 |
| 氏家 | 矢板市、さくら市、那須烏山市、塩谷郡、那須郡のうち那珂川町 | 028-682-3311 |
制度の概要は中小企業税制サポートセンター
制度の概要は、中小企業庁の中小企業税制サポートセンター(電話 03-6281-9821、平日9時30分〜12時・13時〜17時)で案内を受けられます。個々の事例で税制が使えるかどうかは判断しない窓口です。
支援金・最低賃金・認定の窓口
- とちぎ賃上げ加速・定着支援金事務局:028-666-7111(午前9時〜午後5時、土日祝日・年末年始を除く)
- 支援金の制度について:栃木県 労働政策課 028-623-3536
- 最低賃金の改定内容について:栃木労働局 労働基準部賃金室 028-634-9109、または最寄りの労働基準監督署
くるみん認定とえるぼし認定の基準は、厚生労働省のくるみんマーク・プラチナくるみんマーク・トライくるみんマークについてと女性活躍推進法特集ページで確かめます。栃木労働局のサイトには、県内のくるみん認定企業とえるぼし認定企業を紹介するページもあります。
よくある質問
Q. 赤字で法人税がかからない年も使えますか?
A. その年度に控除しきれなかった額は、中小企業者等であれば5年間繰り越せます。控除しきれない額が出た年度の申告で明細書を出す必要があり、繰り越した額を使う年度は、全雇用者の給与等支給額が前年度より増えていることが条件です。
Q. 3月決算の会社は、今の事業年度で教育訓練費の上乗せを使えますか?
A. 2026年4月1日に始まった事業年度は、令和8年4月1日以後の開始なので使えません。最大の控除率は、2.5%以上の賃上げとくるみん・えるぼしの上乗せを合わせた35%です。
Q. パートやアルバイトの給与も入りますか?
A. 入ります。国内雇用者には、パート、アルバイト、日雇いの人も含まれます。役員と役員の特殊関係者は含まれません。
Q. 県の支援金を受け取ったら、給与等支給額から差し引きますか?
A. 中小企業庁のガイドブックにある補塡額の例は国の補助金等で、県の支援金については書かれていません。支給要綱で交付の目的と金額の決まり方を確かめ、申告の前に税務署か税理士に確認してください。
Q. 申告では何を出しますか?
A. 法人税(個人事業主は所得税)の確定申告書等に、控除を受ける金額と、その計算に関する明細書を添付します。法人は適用額明細書も添付します。控除しきれない額を繰り越す場合は、繰越税額控除限度超過額の明細書も必要です。
あわせて読みたい
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
制度の内容・金額・期限は2026年10月9日に、次の公表資料で確認しました。
- 中小企業庁「中小企業向け『賃上げ促進税制』」
- 中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」(PDF・2026年10月9日確認)
- 中小企業庁「中小企業向け賃上げ促進税制よくあるご質問Q&A集」(PDF・2026年10月9日確認)
- 中小企業庁「賃上げ促進税制」パンフレット(PDF・令和8年6月時点版)
- 栃木労働局「令和8年10月1日から栃木県最低賃金が1,125円に改定されました!」
- 栃木県「令和8年度とちぎ賃上げ加速・定着支援金」
- 栃木県「とちぎ賃上げ環境整備促進補助金」
- 国税庁 関東信越国税局「税務署所在地・案内(栃木県)」
- 厚生労働省「くるみんマーク・プラチナくるみんマーク・トライくるみんマークについて」
- 厚生労働省「女性活躍推進法特集ページ」