この記事の要点
栃木県の制度融資は、融資条件(利率・限度額・要件等)を県が要綱で定め、金融機関と信用保証協会の協力を得て中小企業者に融資を行う制度です。申込先は県ではなく取扱金融機関です。「令和8(2026)年度 県制度融資の改正点」のとおり、令和8年度は中小企業者向けの全メニューの融資利率が一律で0.1%引き上げられました。
保証料率は経営状況に応じて0.45%から1.60%で、一般の保証料率より低く設定されています(県制度融資の保証料率について)。この記事では、資金一覧と利率の早見表、AI・デジタル化に使える2つの融資、保証料率と保証料の計算表、信用保証協会の統計の読み方、宇都宮市の年末資金(申込は12月30日まで)、生成AIに任せる作業、県内の相談先を順に整理します。
栃木県の制度融資のしくみ|申込先は県ではなく金融機関
県・金融機関・保証協会の役割
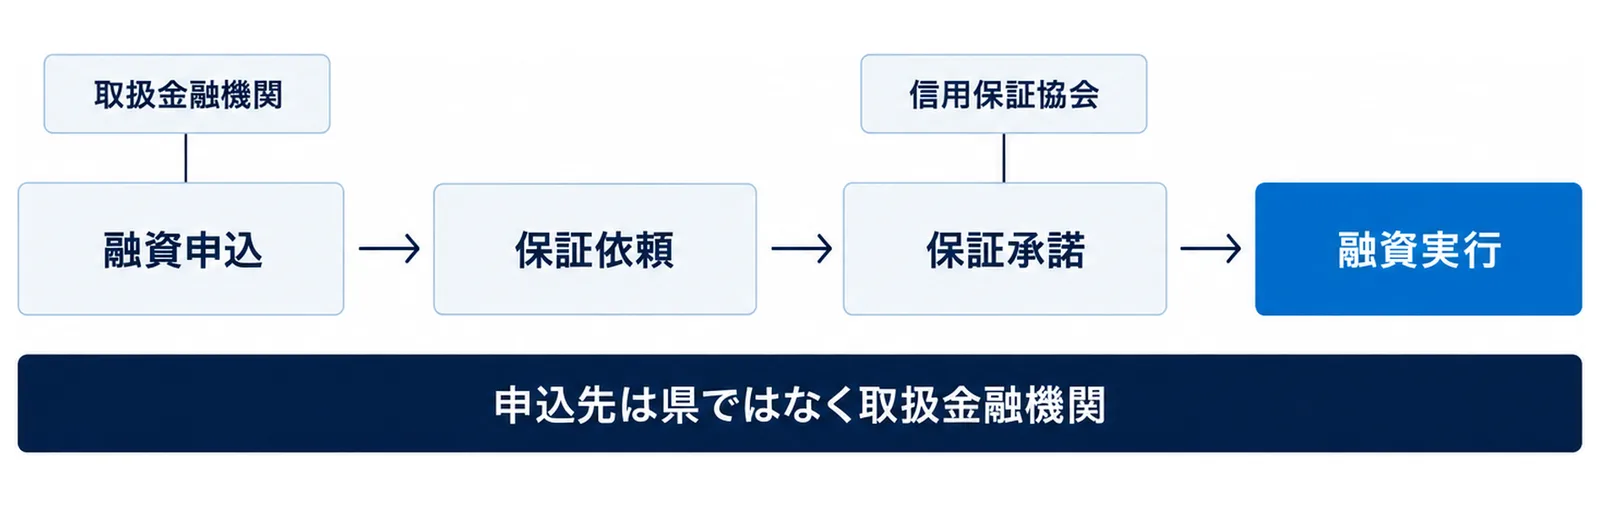
令和8(2026)年度県制度融資のご案内(パンフレット)によると、県は金融機関への預託や保証協会への保証料の補給及び損失補償を行い、低利・低保証料で融資を受けやすくしています。県のFAQでは、県が貸付原資を県内の金融機関に預託し、それに金融機関のプロパー資金を加えて、金融機関の判断に基づいて融資を行うと説明しています。県が直接お金を貸すわけではありません。
申込先は、融資申込先・取扱金融機関に載っている29金融機関の県内外の営業店です。足利銀行や栃木銀行などの銀行15行、足利小山信用金庫や栃木信用金庫などの信用金庫9金庫、真岡信用組合や那須信用組合などの信用組合4組合と、商工組合中央金庫が並んでいます。
申込から融資実行までの4段階
申込手続の流れでは、一般的な流れを次の4段階で示しています。
- 融資申込:申込者が取扱金融機関に融資を申し込みます。資金によっては、申込の前に国・県・市町・商工団体等の認定や推薦等が必要です。
- 保証依頼:金融機関が審査し、信用保証付き融資が適当と判断した場合に、信用保証協会に信用保証を依頼します。
- 保証承諾:信用保証協会が調査し、適当と判断したときに、金融機関に信用保証書を交付します。
- 融資実行:金融機関が申込者に融資を実行します。
信用保証協会の保証を利用しない資金もあります。
使える人の4つの要件
ご利用いただける方のページは、次の4つを全て満たす方が利用できるとしています。
- 中小企業者(小規模企業者を含む会社・個人)、中小企業団体であること
- 県税の滞納がないこと
- 許認可等が必要な業種では、許認可等を受けていること
- 資金ごとに定められた要件を満たしていること
中小企業者かどうかは、資本金基準か従業員数基準のどちらかで判断します。同じページによると、製造業・建設業・運輸業などは資本金3億円以下又は従業員300人以下、小売業は5,000万円以下又は50人以下です。農林漁業、金融・保険業を営む方は対象になりません(一部例外あり)。
令和8年度に変わったこと|全メニューの利率が0.1%上がった
資金ごとの利率の改正
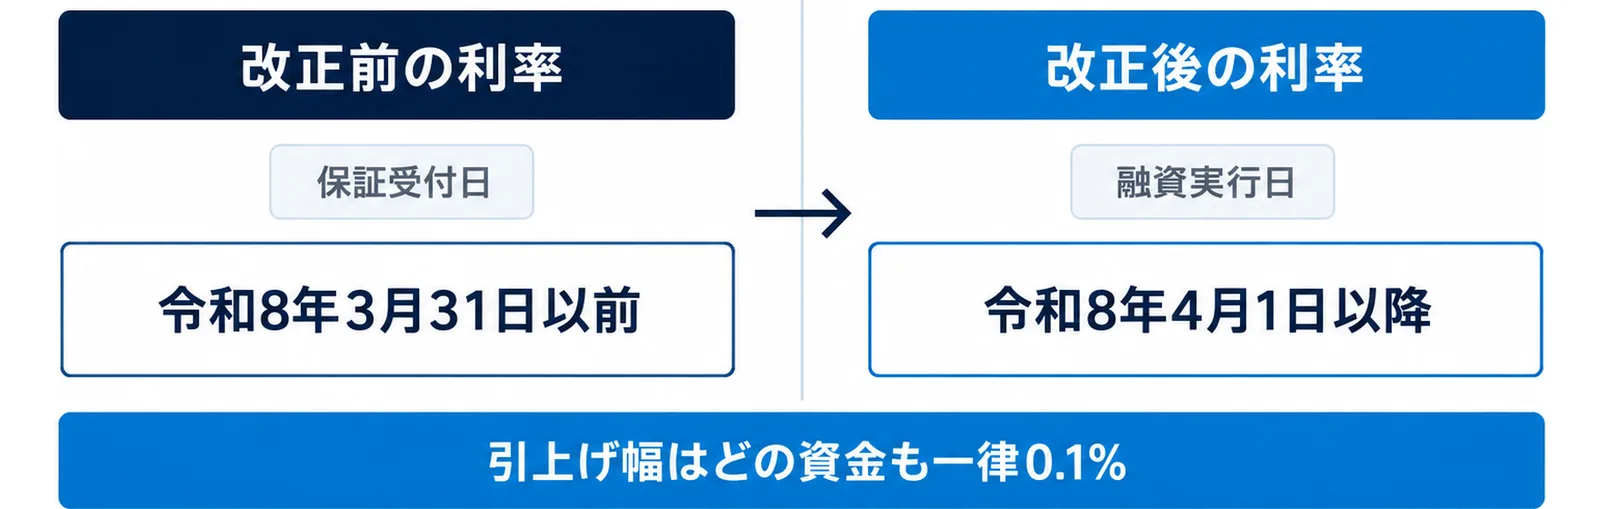
県の「栃木県制度融資の融資利率の改正について」は、令和8年4月1日以降の融資実行分から、経営支援課所管の資金の融資利率を改正したと案内しています。改正前後の利率は次のとおりで、引上げ幅はどの資金も一律0.1%です。
| 資金名 | 令和7(2025)年度 | 令和8(2026)年度 |
|---|---|---|
| 一般資金 | 1.8%〜2.5%以内 | 1.9%〜2.6%以内 |
| 一般資金(運転・短期枠) | 1.5%〜2.0%以内 | 1.6%〜2.1%以内 |
| 小規模企業資金 | 1.5%〜1.8%以内 | 1.6%〜1.9%以内 |
| 創業支援資金 | 1.6%〜1.9%以内 | 1.7%〜2.0%以内 |
| 新事業開拓支援資金 | 1.7%〜2.2%以内 | 1.8%〜2.3%以内 |
| 事業承継支援資金 | 1.7%〜2.2%以内 | 1.8%〜2.3%以内 |
| 産業政策推進資金 | 1.5%〜2.2%以内 | 1.6%〜2.3%以内 |
| 産業立地促進資金 | 1.7%〜2.4%以内 | 1.8%〜2.5%以内 |
| 産業立地促進資金(知事特認) | 1.4%〜1.7%以内 | 1.5%〜1.8%以内 |
| 経営安定資金 | 1.6%〜1.8%以内 | 1.7%〜1.9%以内 |
| 経営安定資金(物価高騰、米国関税) | 1.2%〜1.4%以内 | 1.3%〜1.5%以内 |
| 経営サポート資金(経営力強化借換) | 1.4%以内 | 1.5%以内 |
| 経営サポート資金(借換融資) | 2.0%〜2.5%以内 | 2.1%〜2.6%以内 |
| 経営改善資金 | 2.3%〜2.5%以内 | 2.4%〜2.6%以内 |
| 栃木県農業ビジネス保証制度資金 | 2.2%以内 | 2.3%以内 |
改正前と改正後のどちらの利率になるか
同じ資料(融資利率の改正について)によると、適用される利率は保証受付日と融資実行日の組み合わせで決まります。保証付き・保証なしのどちらも同じ扱いです。
- 保証受付日と融資実行日がどちらも令和8年3月31日以前なら、改正前の利率です。
- 保証受付日が令和8年3月31日以前で、融資実行日が令和8年4月1日以降なら、改正後の利率です。
- 保証受付日が令和8年4月1日以降なら、改正後の利率です。
拡充・名称変更・廃止
「令和8(2026)年度 県制度融資の改正点」では、利率の改定のほかに次の4点が示されています。
- 産業政策推進資金(重点政策推進融資)の融資対象に、「とちぎ人口未来アクションプラン」作成企業を追加。融資限度額は1億円、融資利率は年利1.8%〜2.3%以内で、「一般資金」に比べ利率が0.3%低い資金です。
- 産業政策推進資金(人材確保等促進融資)で、融資利率が更に0.2%引下げとなる対象補助金を拡充。対象は業務改善助成金、キャリアアップ助成金、中小企業省力化投資補助金、栃木県女性活躍オフィス立地・拡大補助金の4つです。
- 原油・原材料高騰等緊急対策資金の名称を変更し、経営安定資金(物価高騰等緊急対策資金)を創設。
- 産業政策推進資金(とちぎ創生融資)を廃止。
資金一覧の早見表|目的から資金を選ぶ
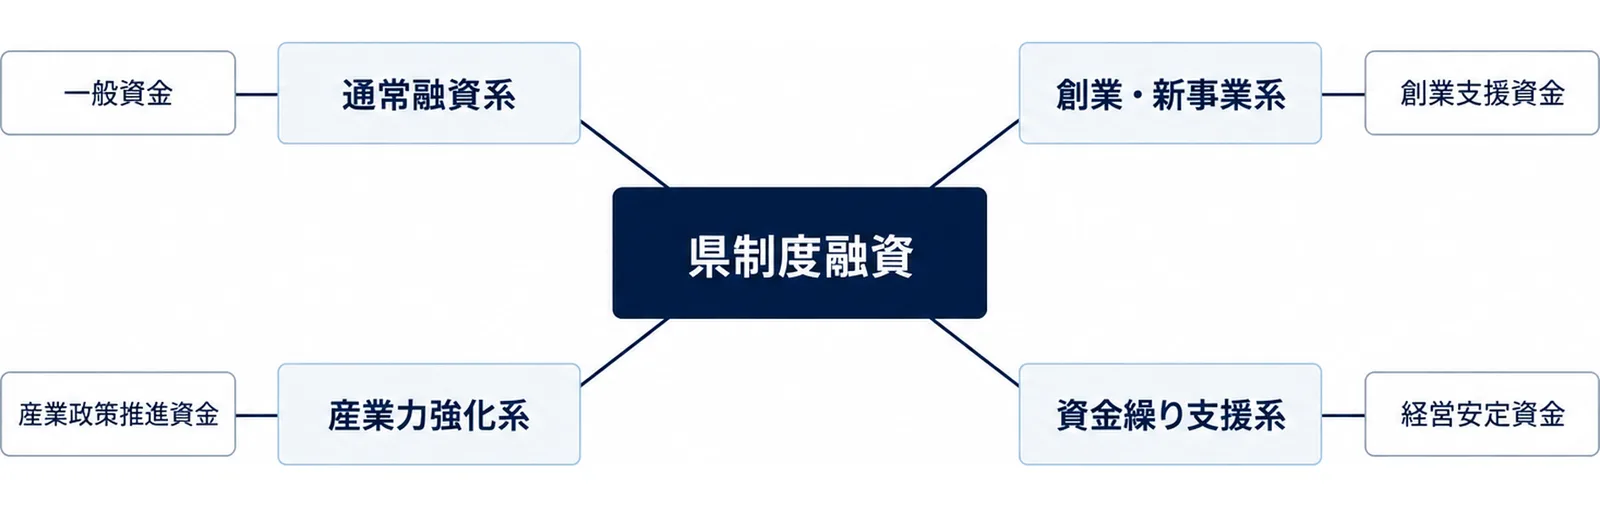
県の資金一覧表は、中小企業者向けの資金を「通常融資系」「創業・新事業系」「産業力強化系」「資金繰り支援系」の4つに分けています。通常融資系には一般資金と小規模企業資金、創業・新事業系には創業支援資金・新事業開拓支援資金・事業承継支援資金、産業力強化系には産業政策推進資金・産業立地促進資金、資金繰り支援系には経営安定資金・経営サポート資金・経営改善資金が入ります。
主な資金の早見表
主な資金の条件を、各資金のページ(一般資金(運転)、一般資金(設備)、小規模企業資金、創業支援資金、産業政策推進資金、経営安定資金。いずれも2026年4月1日更新)から抜き出しました。融資利率は責任共有制度対象の場合です。
| 資金 | 使う場面 | 融資限度額 | 融資期間(うち据置) | 融資利率 |
|---|---|---|---|---|
| 一般資金(運転・一般枠) | 一般的な運転資金 | 中小企業者3,000万円 | 7年以内(1年以内) | 年2.3%以内 |
| 一般資金(運転・短期枠) | 短期の運転資金 | 中小企業者2,000万円 | 1年以内 | 年1.8%以内 |
| 一般資金(設備) | 一般的な設備資金 | 1億円 | 10年以内(1年以内) | 年2.3%以内 |
| 小規模企業資金(一般貸付) | 小規模企業者の事業資金 | 3,000万円 | 1年超10年以内(1年以内) | 年1.9%以内 |
| 創業支援資金(別表1) | 創業しようとする方(創業して1年以内を含む) | 運転資金2,000万円・設備資金3,000万円 | 10年以内(1年以内) | 年2.0%以内 |
| 産業政策推進資金(重点政策推進融資) | 県が重点的に推し進める産業施策 | 1億円(うち運転資金3,000万円) | 運転資金7年以内(1年以内)・設備資金10年以内(2年以内) | 年2.0%以内 |
| 産業政策推進資金(人材確保等促進融資) | 人材確保・人材育成・生産性向上 | 1億円 | 運転資金7年以内(1年以内)・設備資金10年以内(2年以内) | 年2.0%以内 |
| 経営安定資金(基盤強化融資) | 売上の減少など | 運転資金4,000万円(一部の対象者は5,000万円) | 1年超10年以内(1年以内) | 年1.9%以内 |
| 経営安定資金(事業活動継続融資) | 災害を受けたとき・災害等の未然防止対策 | 運転資金3,000万円・設備資金5,000万円 | 運転資金1年超7年以内(1年以内)・設備資金1年超10年以内(2年以内) | 年1.9%以内 |
| 経営安定資金(物価高騰等緊急対策資金) | 物価高騰等による売上高等の減少 | 1億円 | 1年超10年以内(2年以内) | 年1.5%以内 |
| 経営安定資金(米国関税緊急対策資金) | 米国関税措置の影響 | 1億円 | 1年超10年以内(2年以内) | 年1.5%以内 |
1つの資金に3つの利率がある
同じ資金でも、保証の付け方で利率が変わります。一般資金(運転・一般枠)の利率は、保証なしで年2.6%以内、責任共有制度対象で年2.3%以内、責任共有制度対象外で年2.1%以内です(一般資金(運転))。表の利率は「以内」で示された上限です。
責任共有制度は、金融機関と保証協会とが責任を共有し、両者が連携して中小企業の方に融資や経営支援などを行う制度です。県のFAQは、責任共有制度対象外の保証制度として、小口零細企業保証制度、創業関連保証及びセーフティネット保証など、保証協会の100%保証が受けられる制度を挙げています。
条件と要件の読み方
- 一般資金と小規模企業資金(一般貸付)は、県内に事業所を有し、同一の事業実績を1年以上有することが融資対象者の条件です。
- 経営安定資金(基盤強化融資)は、景気低迷等により最近の3か月間又は6か月間の売上高が前年同期又は2年前同期に比較して3%以上減少していることなどが要件です(経営安定資金)。
- 経営安定資金(事業活動継続融資)は、火災や風水害等の非常災害を受けたときのほか、BCPに基づく対策等や、事業継続力強化計画について経済産業大臣の認定を受けた場合も対象です。計画づくりは台風前に自社のリスクを洗い出す|栃木のBCPと事業継続力強化計画で整理しています。
AI・デジタル化に使える2つの融資
産業政策推進資金のうち、重点政策推進融資と人材確保等促進融資の2つは、AIやデジタルツールの導入と関係があります。
重点政策推進融資|未来技術の活用促進
パンフレットは、産業政策推進資金(重点政策推進融資)の対象として、とちぎ未来技術フォーラムの会員企業が未来技術(AI・IoT・ロボット、光学、環境・新素材)の活用促進のために必要な事業を行うときを挙げています。とちぎ産業振興協議会の会員企業が、戦略3産業(自動車、航空宇宙、医療福祉機器)と重点支援成長分野(半導体産業、ロボット産業、宇宙産業)の振興のために必要な事業を行うときも対象です。
産業政策推進資金のページでは、とちぎ健康経営事業所、えるぼし、くるみん、男女生き活き企業、もにすの認定を受けた事業者や、パートナーシップ構築宣言を登録・公表している事業者、とちぎ人口未来アクションを作成・提出した事業者も対象者に挙がっています。融資限度額は1億円(うち運転資金3,000万円)、融資利率は責任共有制度対象で年2.0%以内です。健康経営の認定は健康経営優良法人2027の申請は10月16日まで|栃木で取り上げています。
人材確保等促進融資|デジタルツールの導入と研修
人材確保等促進融資のチラシは、資金使途を人材確保や人材育成、生産性向上の取組に必要な運転資金・設備資金とし、取組例に「DXを進めるための機械やデジタルツールの導入」「社内研修の実施や、社外研修への参加費の負担・補助」「外国人材の確保・定着のための取組」を挙げています。融資限度額は1億円、融資利率は保証付き責任共有制度対象で2.0%以内です。
業務改善助成金、キャリアアップ助成金、中小企業省力化投資補助金、栃木県女性活躍オフィス立地・拡大補助金の交付決定を受けた場合は、上記の利率より0.2%引き下げられます。産業政策推進資金のページでは、令和4年度〜8年度までの助成金が対象とされています。助成金・補助金は要件審査があり、交付を保証するものではありません。業務改善助成金とキャリアアップ助成金の要件は栃木の賃上げ支援金と助成金の早見表|5%と3%で何が変わるかで整理しています。
保証料率の早見表|9つの区分で決まる
区分の決まり方
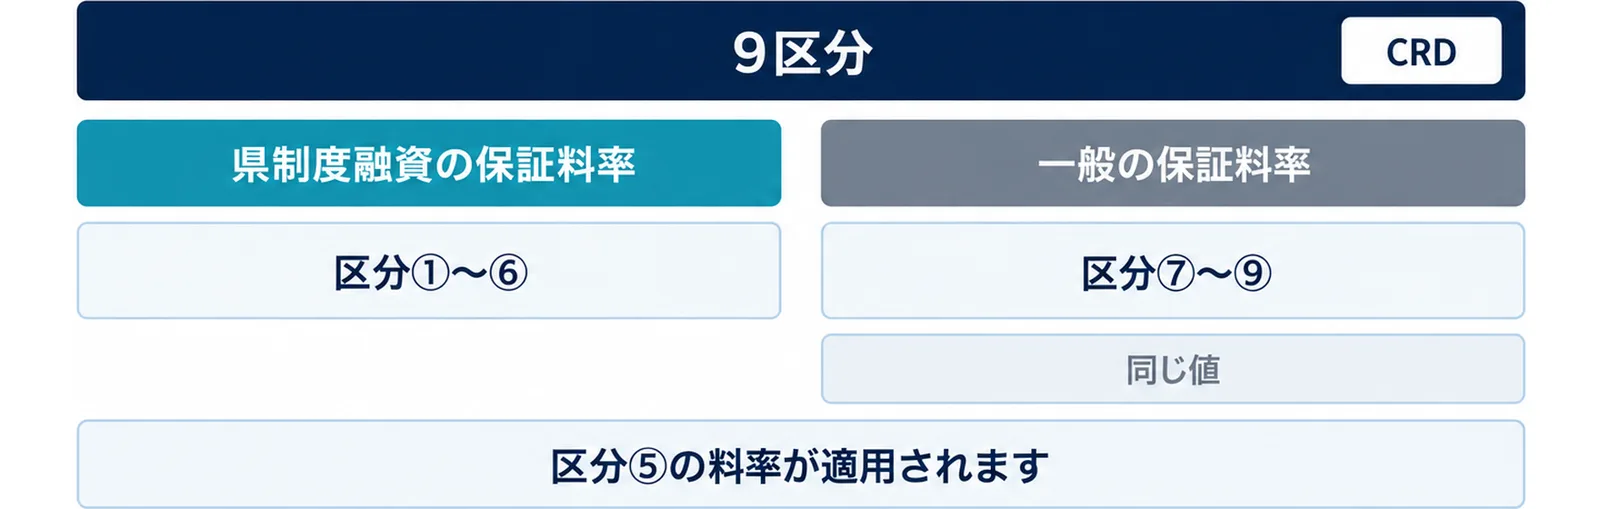
栃木県信用保証協会「信用保証料について」によると、保証料率はお客さまの経営状況に応じた9区分の体系です。中小企業信用リスク情報データベース(CRD)を利用し財務内容を総合的に評価するほか、一定の定性要因を加味して決まります。貸借対照表を作成していないなどにより区分が分類できない場合は、区分⑤の料率が適用されます。
県制度融資と一般の保証料率
県制度融資の保証料率は、県が一部保証料補給を行っているほか、保証協会の協力により一般の保証料率より低く設定されています。令和8(2026)年度県制度融資のご案内の表は次のとおりです(単位:%)。
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 県制度融資・責任共有制度対象外 | 1.60 | 1.45 | 1.30 | 1.15 | 1.05 | 1.00 | 0.90 | 0.70 | 0.50 |
| 県制度融資・責任共有制度対象 | 1.40 | 1.25 | 1.10 | 0.95 | 0.90 | 0.85 | 0.80 | 0.60 | 0.45 |
| 一般・責任共有制度対象外 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
| 一般・責任共有制度対象 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
区分①〜⑥では県制度融資の料率が一般の料率より低く、区分⑦〜⑨は同じ値です。なお、県の「県制度融資の保証料率について」のページ(2023年4月1日更新)は参考表の区分⑥・責任共有制度対象を0.85%としていますが、令和8年度のパンフレットと信用保証協会の基準保証料率は1.00%です。セーフティネット保証や創業関連保証のように、一律の保証料率が適用される制度もあります。
協調支援型は国が保証料の一部を補助
一般資金(協調支援型)のチラシによると、この資金は、本融資の実行と原則同時に本融資額の1割以上の保証協会の保証を付さない融資(プロパー融資)を受ける中小企業者等が対象です。融資限度額は1億円、融資利率は保証付き責任共有制度対象で2.3%以内です。
保証料は一部を国が補助し、保証協会への保証申込受付日が令和8年4月1日〜令和9年3月31日なら3分の1相当、令和9年4月1日〜令和10年3月31日なら4分の1相当です(同じチラシ)。補助の対象となる場合があります(要件審査あり・補助を保証するものではありません)。
保証料の計算表|借入額・期間・区分を入れる
計算式と分割返済回数別係数
信用保証料についてによると、信用保証料は貸付金額・保証料率・保証期間・分割返済回数別係数・返済方法等に基づき算出します。月割り計算の式は次のとおりです。
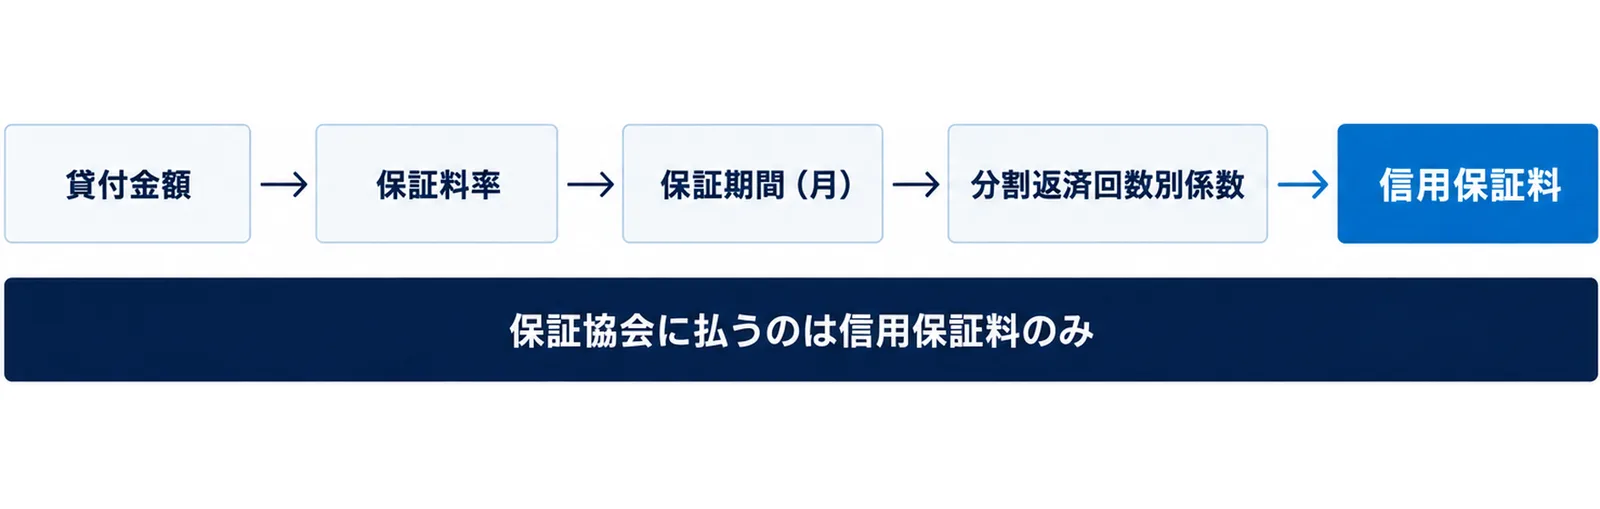
- 一括返済の場合:貸付金額 × 保証料率 × 保証期間(月)÷ 12
- 分割返済の場合:貸付金額 × 保証料率 × 保証期間(月)÷ 12 × 分割返済回数別係数
分割返済回数別係数は、年々その残高が減少することを考慮した係数です。均等分割返済では6回以下0.70、7〜12回0.65、13〜24回0.60、25回以上0.55、不均等分割返済では6回以下0.77、7〜12回0.72、13〜24回0.66、25回以上0.61です(同じページ)。
埋める計算表
| 行 | 埋める値 | 決まり方 |
|---|---|---|
| A | 借入額 | 金融機関と相談して決める |
| B | 保証期間(月) | 資金ごとの融資期間の範囲内 |
| C | 返済方法と返済回数 | 一括返済・均等分割返済・不均等分割返済 |
| D | 保証料率区分(①〜⑨) | 保証協会が財務内容などから決める |
| E | 保証料率 | 県制度融資の保証料率の表で、Dの区分と責任共有制度の対象かどうかを見る |
| F | 分割返済回数別係数 | Cの返済方法と回数で決まる |
| G | 保証料の概算 | A × E × B ÷ 12 × F |
仮の計算例
仮に、1,000万円を60か月の均等分割返済で借り、区分⑤・責任共有制度対象だったとします。県制度融資の保証料率は0.90%、60回の均等分割返済の係数は0.55なので、1,000万円 × 0.90% × 60 ÷ 12 × 0.55 = 247,500円です。同じ条件で一般の保証料率(区分⑤・責任共有制度対象は1.15%)を使うと316,250円です(料率と係数はパンフレットと信用保証料について)。
保証期間が2年を超える場合は、保証料を分割で払うこともでき、4年超〜6年以下なら貸付実行時に60%、2年目に30%、3年目に10%です。保証協会に払うのは信用保証料のみで、相談料、手数料、会費、斡旋料、用紙代などは必要ありません。信用保証料は税法上費用として認められています。
保証協会の信用保証料シミュレーションで概算を出せますが、据置期間がある場合や不均等分割返済には対応していません。実際の保証料は、申込先の金融機関と保証協会で確かめます。
保証協会の統計で見る県内の借入|9月の保証承諾は1,392件
2026年9月分の数字
栃木県信用保証協会は、保証の申込・承諾・残高などを毎月「統計情報」として公表しています。2026年10月6日時点で最新の各種統計(2026年9月)の事業概況は次のとおりです(金額の単位は千円、かっこ内は前年比で単位は%)。
| 項目 | 9月の件数 | 9月の金額 | 当年度累計の金額 |
|---|---|---|---|
| 保証申込 | 1,326件(116.9) | 21,403,605(149.3) | 105,860,464(131.8) |
| 保証承諾 | 1,392件(123.7) | 20,517,564(143.8) | 94,695,687(126.0) |
| 貸付実行 | 1,292件(119.9) | 18,709,476(142.6) | 89,797,804(125.8) |
| 代位弁済(元利) | 100件(102.0) | 702,473(96.6) | 4,097,057(87.1) |
保証債務残高は54,841件、496,215,861千円で、前年比は件数101.1%、金額100.0%でした。
数字の読み方
同じ統計を読むときは、次の3点を押さえます。
- 前年比は前年の同じ時期と比べた割合で、100を超えると前年より多いことを示します。9月の保証承諾は、件数が123.7%、金額が143.8%でした。
- 9月に承諾した保証の金額のうち、運転資金が83.8%を占めました。当年度累計でも80.1%です。平均保証期間は9月が60.9か月、当年度累計が57.5か月でした。
- この統計は保証協会が保証した融資全体の数字で、県制度融資だけの数字ではありません。件数や金額が増えた理由までは、この表からは分かりません。
宇都宮市の年末資金と県の利子補給
宇都宮市の季節経営安定資金は12月30日まで
宇都宮市中小企業者向け融資制度(令和8年4月22日更新)は、宇都宮市、取扱金融機関、栃木県信用保証協会の三者の相互協力で成り立つ市の制度です。融資のごあんない(令和8年度)によると、季節経営安定資金は夏季又は年末年始における原材料・商品仕入などに使う資金で、限度額は1企業1,000万円です。年末年始分は申込期間が10月1日〜12月30日、融資期間が11月2日〜5月31日で、利率は保証付き1.3%、保証付きなし1.7%です(令和8年4月1日現在)。返済は月賦又は期日一括返済です。
取扱金融機関は足利銀行、栃木銀行、群馬銀行、烏山信用金庫、鹿沼相互信用金庫、栃木信用金庫です。宇都宮市内に住所及び事業所を有し、引き続き1年以上現在の事業を営んでいる中小企業者などが対象で、申込には市税完納証明書(宇都宮市役所2階の税制課で取得)が必要です(同じ案内)。事業所が宇都宮市以外にある場合は、その市町に独自の制度融資があるかを、市町の商工担当の窓口で確かめます。
県の地域再生支援利子補給
地域再生支援利子補給制度のご案内(2026年6月24日更新)は、栃木県の地域再生計画(とちぎ産業成長投資促進計画)に基づく事業の実施者が、指定金融機関から事業に必要な資金を借り入れる場合に、予算の範囲内で利子補給金を支給する内閣府の制度です。県内での製造品出荷額等や経常利益額の増加を目的とした設備投資、又は企業立地に係る設備投資が対象です。
利子補給は金融機関が最初に貸付けした日から5年間、利子補給率は0.7%以内、利子補給対象融資額の上限は20億円(国の予算の範囲内)です(同じページ)。業種や事業者の規模の制限はなく、取扱開始は令和8(2026)年4月からで、開始時期は金融機関により異なります。活用を考える場合は、前広に経営支援課金融担当か指定金融機関に相談するよう案内されています。
生成AIに任せる作業と、入力しない情報
任せてよい作業
- 県の資金一覧表や要綱(PDF)を渡して、運転・設備・借換などの目的と、自社の業種・従業員数に当てはまりそうな資金の候補を書き出してもらう。利率と要件は県のページで照合します。
- 金融機関に説明する資金使途の文章や、事業計画の骨組みの下書き。売上や借入の数字は自社で入れます。
- 保証料の計算表を表計算ソフトで作るときの、計算式と係数の表の組み立て。
- 申込前の書類のチェックリスト。たとえば協調支援型のチラシは、共通の必要書類に県税事務所長発行の納税証明書、許認可等の写し(許可業種の場合)、申込人資格要件申告書兼誓約書(保証協会所定様式)を挙げています。
入力しない情報
一般向けの生成AIサービスには、口座番号、代表者や保証人の個人の資産・借入、取引先別の売上や与信の情報、マイナンバーを入力しません。決算書や試算表の数字を使うときは、社内の生成AIの利用ルールに沿って、集計した値だけを渡します。ルールがまだない場合は、生成AIガイドラインの作り方|A4 2枚・必須6項目を参考に先に決めます。
人が決めること
どの資金を使うか、借入額と期間、保証を付けるかどうか、返済計画は、経営者が金融機関や保証協会と相談して決めます。生成AIが示した利率・限度額・要件は、県の要綱やパンフレットの原文で確かめてから使います。
栃木県内の相談先
県制度融資は経営支援課 金融担当
県制度融資の問い合わせ先は、栃木県 産業労働観光部 経営支援課 金融担当(宇都宮市塙田1-1-20 県庁舎本館6階・028-623-3181)です(中小企業向け制度融資<栃木県制度融資>)。県は令和8年3月18日に、中東情勢の緊迫化等に伴う中小企業者向け特別相談窓口を経営支援課金融担当に開設し、平日の8時30分から17時15分まで、県内中小企業者の資金繰り等の相談に窓口又は電話で対応しています(県の案内)。
保証の相談は栃木県信用保証協会
栃木県信用保証協会の本所は宇都宮市中央三丁目1番4号 栃木県産業会館5F〜7Fにあり、足利・佐野エリアは足利支所(足利市南町)が受け持っています。窓口営業時間は9:00〜17:00(土・日・祝日、年末年始を除く)です。信用保証料の問い合わせは総務課(028-635-2121)、保証審査や経営相談等は保証一課(028-635-8883)です。
申込は取扱金融機関、宇都宮市の制度は融資振興会
申込そのものは、取引のある取扱金融機関の窓口で行います。宇都宮市の制度融資は、宇都宮市融資振興会(市役所7階 商工振興課内・028-632-2438)が問い合わせ先で、受付は月曜日から金曜日(年末年始、祝日を除く)の9時30分から12時、13時から16時です(宇都宮市の案内)。
あわせて読みたい
- 栃木の賃上げ支援金と助成金の早見表|5%と3%で何が変わるか
- 台風前に自社のリスクを洗い出す|栃木のBCPと事業継続力強化計画
- 健康経営優良法人2027の申請は10月16日まで|栃木
- 栃木の事業承継|引き継ぎ資料を生成AIで整える
よくある質問
Q. 県制度融資は県の窓口に申し込むのですか。
A. 申込先は取扱金融機関です。県は貸付原資を県内の金融機関に預託し、金融機関がプロパー資金を加えて、金融機関の判断に基づいて融資を行います。
Q. 令和8年3月に保証を申し込み、4月に融資を受けた場合の利率はどちらですか。
A. 保証受付日が令和8年3月31日以前でも、融資実行日が令和8年4月1日以降なら改正後の利率です。
Q. 貸借対照表を作っていない個人事業主の保証料率はどうなりますか。
A. 信用保証協会は、貸借対照表を作成していないなどにより区分が分類できない場合は区分⑤の料率を適用するとしています。県制度融資の区分⑤は、責任共有制度対象で0.90%、対象外で1.05%です。
Q. 保証料のほかに保証協会へ払う費用はありますか。
A. 保証協会に払うのは信用保証料のみで、相談料、手数料、会費、斡旋料、用紙代などは必要ありません。
Q. 宇都宮市の年末の資金はいつまで申し込めますか。
A. 季節経営安定資金(年末年始分)の申込期間は10月1日〜12月30日です。限度額は1企業1,000万円です。
Q. AIやIoTの導入に使える県の融資はありますか。
A. とちぎ未来技術フォーラムの会員企業が未来技術(AI・IoT・ロボット、光学、環境・新素材)の活用促進のために必要な事業を行うときは、産業政策推進資金(重点政策推進融資)の対象です。人材確保等促進融資のチラシも、取組例に「DXを進めるための機械やデジタルツールの導入」を挙げています。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 栃木県「中小企業向け制度融資<栃木県制度融資>」(2026年4月9日更新)
- 栃木県「栃木県制度融資の融資利率の改正について」(PDF)
- 栃木県「令和8(2026)年度 県制度融資の改正点」(2026年3月25日更新)
- 栃木県「県制度融資 資金一覧表」(2026年4月9日更新)
- 栃木県「令和8(2026)年度県制度融資のご案内(パンフレット)」(PDF)
- 栃木県「県制度融資の保証料率について」(2023年4月1日更新)
- 栃木県「一般資金(運転)の御案内」(2026年4月1日更新)
- 栃木県「一般資金(設備)の御案内」(2026年4月1日更新)
- 栃木県「小規模企業資金の御案内」(2026年4月1日更新)
- 栃木県「創業支援資金の御案内」(2026年4月1日更新)
- 栃木県「産業政策推進資金の御案内」(2026年4月1日更新)
- 栃木県「経営安定資金の御案内」(2026年4月1日更新)
- 栃木県「人材確保等促進融資チラシ」(PDF)
- 栃木県「一般資金(協調支援型)チラシ」(PDF)
- 栃木県「申込手続の流れ」
- 栃木県「ご利用いただける方」
- 栃木県「融資申込先・取扱金融機関」
- 栃木県「中小企業向け制度融資を利用したい(FAQ)」
- 栃木県「地域再生支援利子補給制度のご案内」(2026年6月24日更新)
- 栃木県「中東情勢の緊迫化等に伴う中小企業者向け特別相談窓口の設置について」(2026年3月18日更新)
- 栃木県信用保証協会「信用保証料について」
- 栃木県信用保証協会「信用保証料シミュレーション」
- 栃木県信用保証協会「各種統計(2026年9月)」(PDF)
- 栃木県信用保証協会「お問合せ」
- 宇都宮市「宇都宮市中小企業者向け融資制度」(令和8年4月22日更新)
- 宇都宮市「融資のごあんない(令和8年度)」(PDF)