この記事の要点
固定資産税は、1月1日に土地・家屋・償却資産を持っている人に、住んでいる所ではなく資産のある市町がかける税です。税額は課税標準額に税率1.4%を掛けた額で、県の案内の税率は1.4%で、市町のページで税率を確かめた23市町もすべて1.4%です(栃木県「市町村税のご案内」)。
市町で違うのは、都市計画税と納期の月です。令和8年度に都市計画税を課税するのは16市町で、税率は0.08%から0.3%まで分かれます。宇都宮市は令和8年度から都市計画税の税率を0.25%から0.3%に戻しました(宇都宮市「都市計画税」)。納期は25市町とも年4回で、令和8年度の4回目が12月の市町が14、11月が5、2月が4、1月が2です(栃木県「市町村税の納期月及び問い合わせ先一覧」)。
事業用の機械や備品を持つ人は、1月1日現在の償却資産を1月31日までに市町へ申告します。総務省の案内では、令和9年度分から償却資産の免税点が150万円から180万円に、家屋の免税点が20万円から30万円に変わります(総務省「固定資産税の概要」)。25市町の早見表、宇都宮市の納期限と税額の計算、住宅の減額、償却資産の申告をまとめます。
栃木県の固定資産税のしくみ|税率1.4%と3年ごとの評価替え
1月1日の所有者が資産のある市町に納める
固定資産税を納めるのは、1月1日現在で市町内に固定資産(土地、家屋及び償却資産)を持っている人です。償却資産は、事業のために使う機械や備品などで、減価償却費が損金に入るものを指します(栃木県「市町村税のご案内」)。
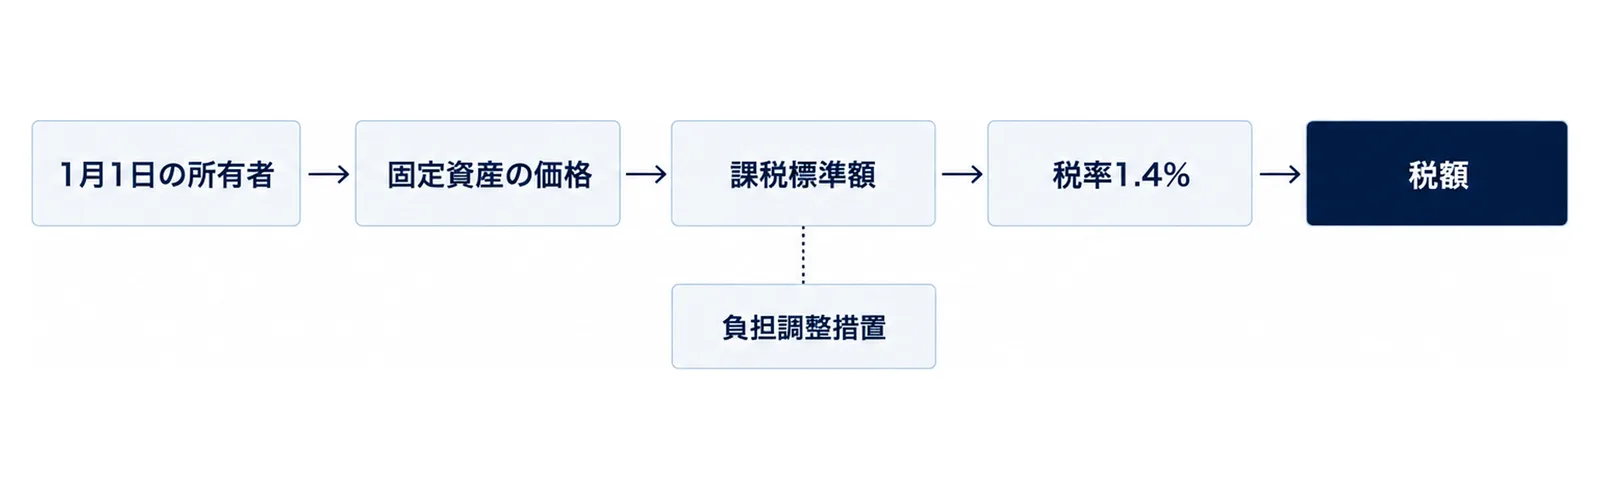
宇都宮市の案内では、土地と家屋は登記簿か課税台帳に所有者として載っている人、償却資産は償却資産課税台帳に所有者として登録されている人が納めます(宇都宮市「固定資産税の概要」)。1月1日現在の所有者が納めるので、1月2日以降に売ったり壊したりしても、その年度の税は1月1日の所有者にかかります。
税額は課税標準額×税率1.4%
宇都宮市の案内の計算式は「課税標準額×税率(1.4パーセント)=税額」です。課税標準額は原則として固定資産の価格(評価額)ですが、土地は負担調整措置などで価格と違うことがあります(宇都宮市「固定資産税の概要」)。総務省の案内では、1.4%は地方税法の標準税率です(総務省「固定資産税の概要」)。
宅地の価格は、地価公示価格等の7割程度を目途に評価します(宇都宮市「土地に対する課税」)。県内の地価の動きは、栃木の地価調査の読み方|基準地価と用途別の早見表でまとめています。
免税点は令和9年度から家屋と償却資産で上がる
同じ人が市町内に持つ土地・家屋・償却資産のそれぞれの課税標準額の合計が免税点に満たないと、固定資産税はかかりません。令和8年度の免税点は、土地30万円、家屋20万円、償却資産150万円です(栃木県「市町村税のご案内」)。
総務省の案内は「令和9年度以後の年度分については、土地:30万円、家屋:30万円、償却資産:180万円」としています(総務省「固定資産税の概要」)。令和9年度の税は令和9年1月1日の所有者にかかるので、令和9年1月に出す償却資産の申告から関係します。
令和8年度は評価替えの翌々年度
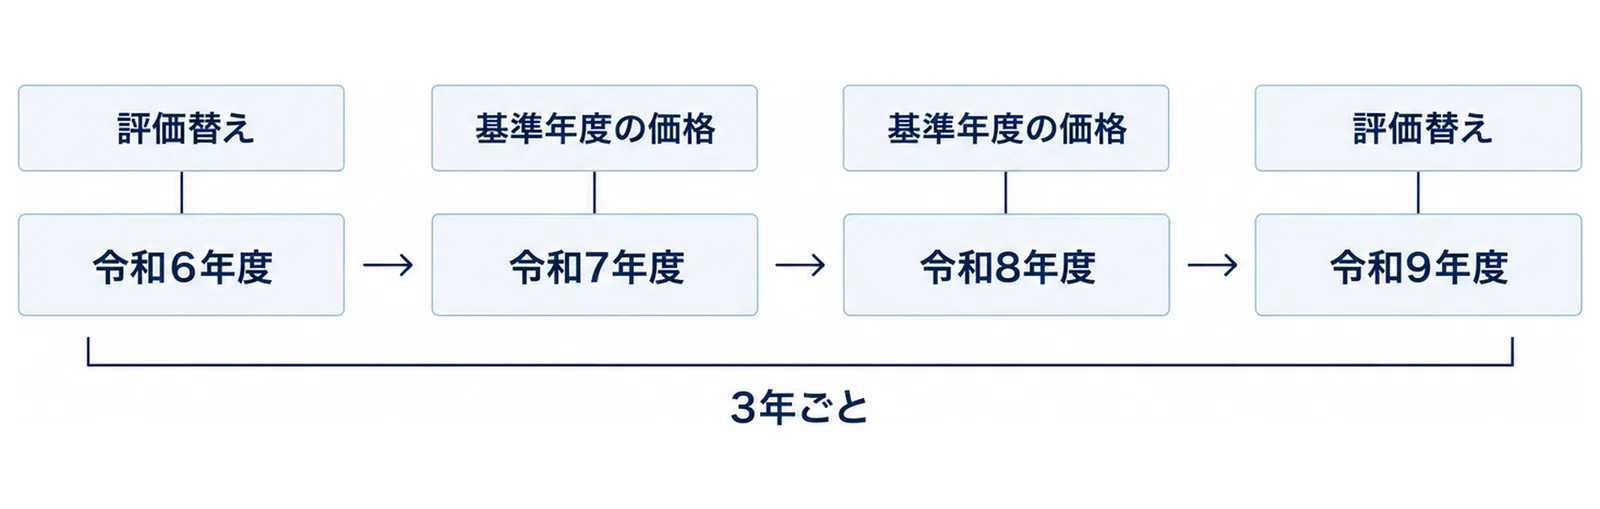
土地と家屋の価格は、3年ごとの基準年度に評価替えをし、その次の2年度は基準年度の価格を使います。宇都宮市の案内は、基準年度を「3年ごと、令和6年度・令和9年度がこれにあたる」と書いています(宇都宮市「固定資産税の概要」)。令和8年度は令和6年度の価格を使う年で、次の評価替えは令和9年度です。
ただし、地目が変わった土地、増築や取り壊しがあった家屋などは、令和7・8年度でも評価をし直します。家屋の評価の基準は令和8年6月26日の総務省告示で改正され、改正した所は令和9年度分の固定資産税から使います(総務省「固定資産税の概要」)。
25市町の都市計画税と納期の早見表|令和8年度
早見表
都市計画税の税率と令和8年度の固定資産税・都市計画税の納期の月を、県の一覧の順に並べました。納期の月は栃木県の一覧(令和8(2026)年度)、都市計画税の税率は各市町の都市計画税のページ、課税されない市町は県の一覧の注記です。
| 市町 | 都市計画税の税率(令和8年度) | 固定資産税・都市計画税の納期の月 |
|---|---|---|
| 宇都宮市 | 0.3%(令和7年度までは0.25%) | 4、7、12、2月 |
| 足利市 | 0.3% | 4、7、9、12月 |
| 栃木市 | 0.2% | 5、7、9、11月 |
| 佐野市 | 0.3% | 4、7、9、12月 |
| 鹿沼市 | 0.3% | 5、7、9、12月 |
| 日光市 | 0.2% | 5、7、12、2月 |
| 小山市 | 0.3% | 4、7、9、12月 |
| 真岡市 | 0.3% | 5、7、9、11月 |
| 大田原市 | 0.2% | 4、7、9、12月 |
| 矢板市 | 0.3% | 4、7、9、12月 |
| 那須塩原市 | 0.2% | 5、7、9、12月 |
| さくら市 | 0.2% | 4、7、9、12月 |
| 那須烏山市 | 課税されない | 4、7、10、12月 |
| 下野市 | 0.25% | 5、7、11、1月 |
| 上三川町 | 0.11%(令和7年度は0.12%) | 4、7、12、2月 |
| 益子町 | 課税されない | 5、7、10、12月 |
| 茂木町 | 課税されない | 5、7、9、11月 |
| 市貝町 | 課税されない | 5、7、9、11月 |
| 芳賀町 | 0.2% | 5、7、9、11月 |
| 壬生町 | 課税されない | 4、7、12、2月 |
| 野木町 | 課税されない | 5、7、10、12月 |
| 塩谷町 | 課税されない | 4、7、10、12月 |
| 高根沢町 | 0.08%(令和8年度に再開・本来は0.15%) | 4、7、11、1月 |
| 那須町 | 課税されない | 4、7、9、12月 |
| 那珂川町 | 課税されない | 4、7、10、12月 |
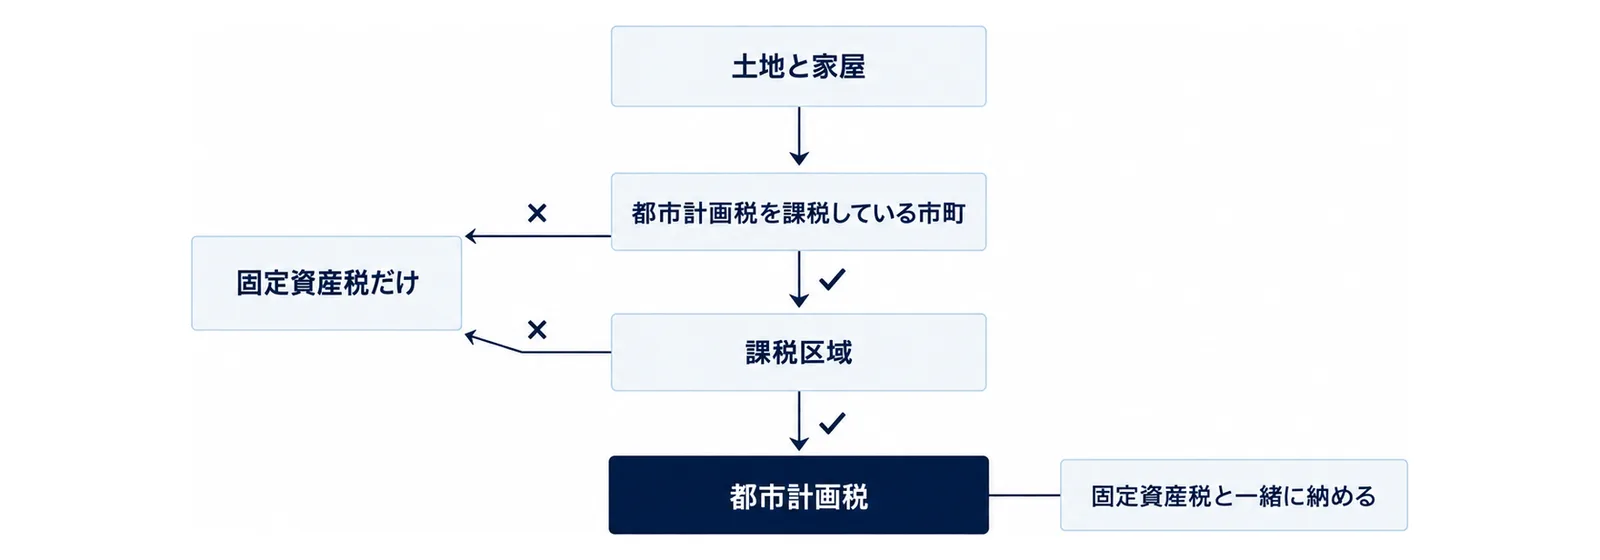
都市計画税を課税する市町
都市計画税は、都市計画事業又は土地区画整理事業の費用に充てる目的税で、1月1日現在、原則として都市計画法で定める市街化区域内の土地と家屋を持っている人にかかります。税額は土地・家屋の価格(課税標準)に税率を掛けた額で、固定資産税と一緒に納めます(栃木県「市町村税のご案内」)。
令和8年度に都市計画税を課税するのは16市町です。税率は、0.3%が宇都宮市・足利市・佐野市・鹿沼市・小山市・真岡市・矢板市の7市、0.25%が下野市、0.2%が栃木市・日光市・大田原市・那須塩原市・さくら市・芳賀町の6市町、0.11%が上三川町、0.08%が高根沢町です(足利市「固定資産税・都市計画税」、下野市「固定資産税・都市計画税」、栃木市「都市計画税」ほか、出典の一覧の各市町のページ)。
県の「市町村税のご案内」の税率の表は「令和7(2025)年4月現在」の値で、令和8年度は3市町が変わっています。宇都宮市は0.25%から0.3%に戻しました。上三川町は令和7年度分0.120%、令和8年度分0.110%、令和9年度分0.110%と案内しています(上三川町「都市計画税」)。高根沢町は令和4年度から令和7年度まで課税を停止していましたが、令和8年度から課税を再開し、負担緩和措置として令和8年度は税率を0.15%から0.08%に下げています(高根沢町「都市計画税 課税再開のお知らせ」)。
税率は変わっていませんが、日光市は令和8年度から、倉ケ崎新田・倉ケ崎・大室のうち令和6年度中に下水道の供用が始まった区域に新たに都市計画税をかけています(日光市「都市計画税」)。県の一覧(令和8(2026)年度)では、那須烏山市・益子町・茂木町・市貝町・壬生町・野木町・塩谷町・那須町・那珂川町の9市町は「都市計画税は課税されません」と注記されています。
都市計画税を課税している市町でも、かかるのは市町が条例などで決めた課税区域の土地・家屋で、課税区域の外は固定資産税だけです。課税区域は、足利市・下野市・芳賀町などが市街化区域で、鹿沼市は市街化区域と市街化調整区域の一部(条例で定めた区域)、日光市は都市計画区域のうち用途地域と下水道供用開始区域、矢板市は用途地域です(鹿沼市「都市計画税」、日光市「都市計画税」、矢板市「固定資産税・都市計画税」)。納め方は、固定資産税と一緒に納める形です。自分の土地が対象かは、届いた納税通知書の課税明細書で確かめます。
納期の月は市町で違う
1回目の納期は、14市町が4月、11市町が5月です。2回目は25市町とも7月です。4回目は、宇都宮市・日光市・上三川町・壬生町が2月、下野市・高根沢町が1月、栃木市・真岡市・茂木町・市貝町・芳賀町が11月で、残りの14市町が12月です(栃木県「市町村税の納期月及び問い合わせ先一覧」)。
一番多い組み合わせは「4、7、9、12月」で、足利市・佐野市・小山市・大田原市・矢板市・さくら市・那須町の7市町です。4回目が11月の5市町の人は、12月以降に払う分がありません。
納期限の日付
県の一覧に載っているのは月だけです。日付は市町から届く納税通知書か、市町の納税ごよみで確かめます。宇都宮市の案内では、納期限(各納期の最終日)が土曜・日曜・祝祭日にあたる場合は、その次の平日が納期限になります(宇都宮市「納期カレンダー」)。分からないときは、県の一覧に載っている各市町の担当課(宇都宮市は納税課 028-632-2189)に問い合わせます。
宇都宮市の固定資産税|税額の計算と令和8年度の納期限
令和8年度の納期限
宇都宮市の令和8(2026)年度の納税ごよみでは、固定資産税・都市計画税の納期限は次のとおりです(宇都宮市「令和8(2026)年度納税ごよみ」)。
| 期 | 納期限 |
|---|---|
| 第1期 | 2026年4月30日 |
| 第2期 | 2026年7月31日 |
| 第3期 | 2026年12月28日 |
| 第4期 | 2027年3月1日 |
口座振替の人は、納期限の日に自動で引き落とされます。2026年10月29日の時点で残っているのは、第3期と第4期の2回です。
都市計画税の0.3%で計算する
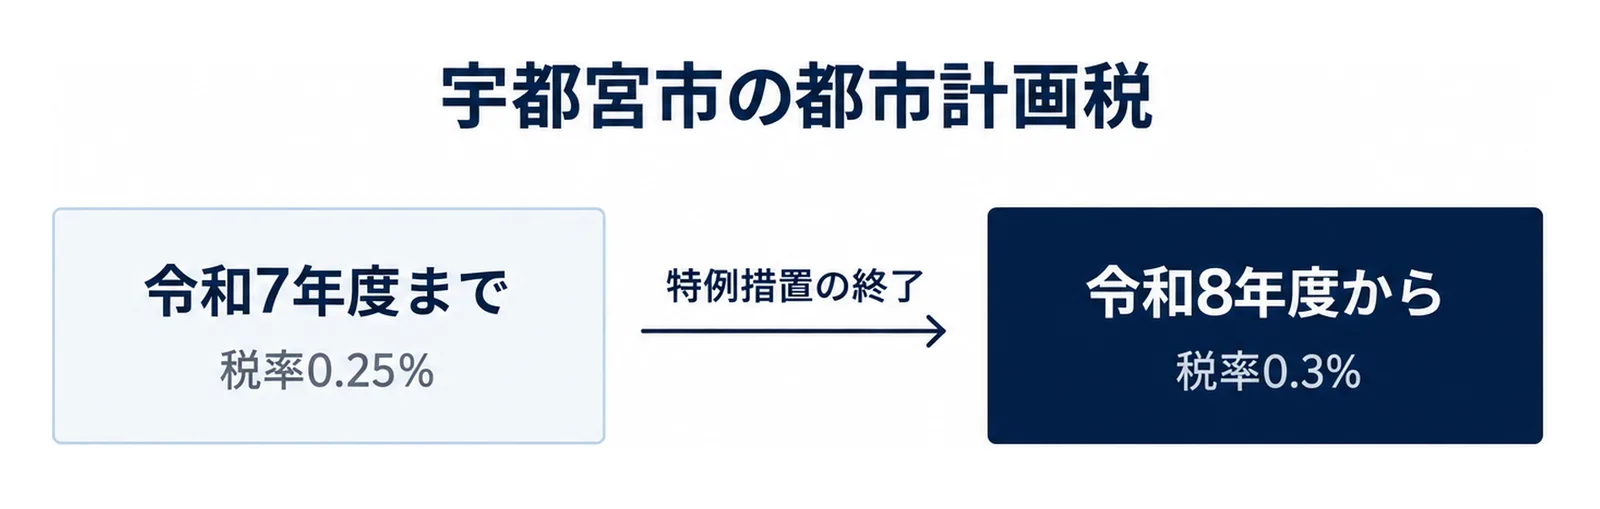
宇都宮市の都市計画税の計算式は「課税標準額×税率0.3パーセント=税額」です。市は平成3年度から特例措置として税率を0.3%から0.25%に下げていましたが、インフラの整備・更新などで都市計画事業費の増加が見込まれることから、令和8年度から0.3%に戻しました(宇都宮市「都市計画税」)。
特例措置の終了により、令和7年度までの税率0.25%が、令和8年度からは税率0.3%になりました。
仮に市街化区域にある家屋の課税標準額が1,000万円なら、固定資産税は1,000万円×1.4%で14万円、都市計画税は1,000万円×0.3%で3万円です。令和7年度までの0.25%なら都市計画税は2万5千円だったので、同じ課税標準額なら年5千円増えます。実際の課税標準額は、課税明細書に書かれた額を使います。
住宅用地は課税標準が下がる
住宅の敷地には課税標準の特例があります。宇都宮市の案内では、住宅一戸につき200平方メートル以下の「小規模住宅用地」は、固定資産税については価格の6分の1、都市計画税については価格の3分の1が課税標準です。それを超える「一般住宅用地」は、固定資産税は価格の3分の1、都市計画税は価格の3分の2です(宇都宮市「住宅用地に対する課税標準の特例」)。
たとえば300平方メートルの土地に専用住宅が1戸建っていれば、200平方メートルまでが小規模住宅用地、残りの100平方メートルが一般住宅用地です。空家等対策の特別措置法に基づく除去等の勧告を受けた「特定空家等」の敷地は、この特例から外れます。
価格に不服があるとき
宇都宮市では、毎年4月1日から第1期の納期限まで、土地・家屋の納税者が縦覧帳簿でほかの土地・家屋の価格と比べられます。価格に不服がある場合は、納税通知書を受け取った日後3か月以内に、文書で固定資産評価審査委員会に審査を申し出ることができます(宇都宮市「固定資産税の概要」)。
住宅を建てた・直した人の減額|令和8年4月から変わった面積
新築住宅は一定期間2分の1
住宅を新築すると、一定期間の固定資産税が2分の1に減額されます。宇都宮市の案内(令和8年4月15日更新)では、対象は専用住宅・共同住宅と、居住部分の床面積が2分の1以上の併用住宅で、居住部分の床面積が40平方メートル以上240平方メートル以下のものです(共同住宅は1戸当たりの床面積)。令和8年3月31日までに新築した住宅は50平方メートル以上280平方メートル以下(共同住宅は1戸当たり40平方メートル以上280平方メートル以下)でした(宇都宮市「家屋に対する課税」)。
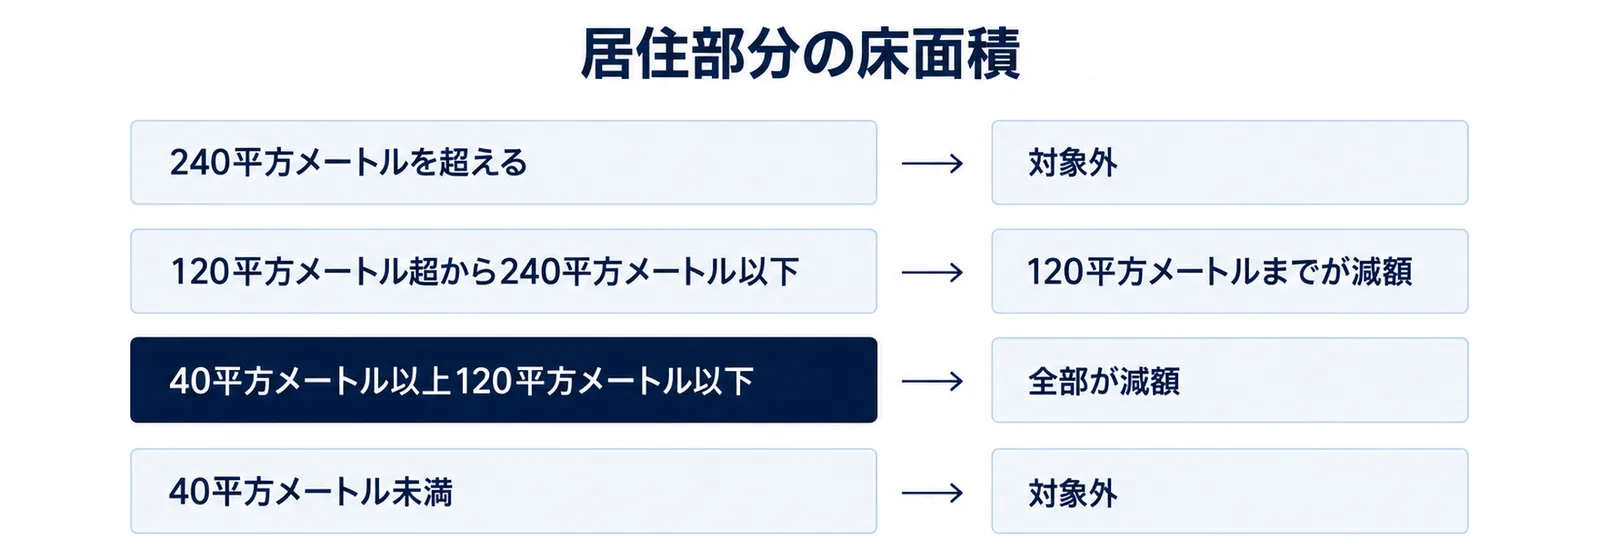
減額の対象になるのは居住部分で、床面積が40平方メートル以上120平方メートル以下なら全部、120平方メートル超から240平方メートル以下なら120平方メートルまでです。まとめると、40平方メートル未満と240平方メートルを超える住宅は対象外で、40平方メートル以上120平方メートル以下は全部が減額、120平方メートル超から240平方メートル以下は120平方メートルまでが減額です。期間は、木造住宅と2階建以下の非木造住宅が3年間(長期優良住宅は5年間)、3階建以上の準耐火木造住宅と非木造住宅が5年間(長期優良住宅は7年間)です。
改修の減額は工事後3か月以内に申告する
宇都宮市の案内では、昭和57年1月1日以前に建てられた住宅を令和13年3月31日までに耐震改修し、工事費が一戸あたり50万円を超える場合、一定期間、床面積120平方メートルまでの固定資産税額の2分の1が減額されます。バリアフリー改修(新築から10年以上たった住宅(賃貸住宅を除く)に65歳以上の人などが住み、補助金等を除く自己負担額が50万円超)は翌年度分に限り床面積100平方メートルまでの固定資産税額の3分の1、省エネ改修(平成26年4月1日以前に建てられた住宅(賃貸住宅を除く)で、自己負担額が60万円超など)は翌年度分に限り床面積120平方メートルまでの3分の1の減額です。どちらも改修後の床面積が40平方メートル以上240平方メートル以下の住宅に限ります(宇都宮市「家屋に対する課税」)。
どれも、原則として改修工事完了後3か月以内に、減額申告書と改修ごとに決められた書類(耐震改修は費用を証する書類と増改築等工事証明書、省エネ改修は増改築等工事証明書と住民票の写しなど)を資産税課へ出します。宇都宮市以外の人は、申告先と書式を住宅のある市町の案内で確かめます。
事業者の償却資産の申告|1月31日までと令和9年度の免税点
申告する資産
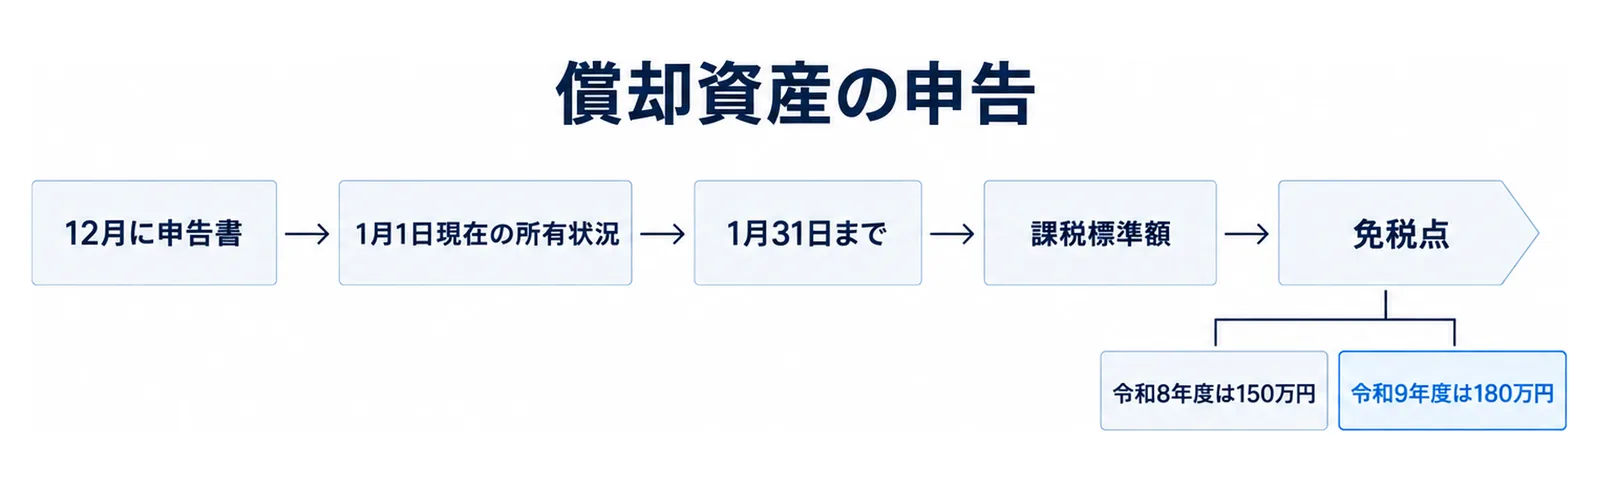
宇都宮市の案内では、事業用の償却資産を持つ個人・法人は、毎年1月1日現在の所有状況を1月31日までに市長に申告します。対象は、土地・家屋・自動車・軽自動車・少額資産以外の減価償却資産で、例として構築物(駐車場舗装など)、機械及び装置(製造設備など)、工具・器具及び備品(パソコン、コピー機など)を挙げています。テナントが取り付けた内装や空調設備も対象です(宇都宮市「償却資産に対する課税」)。
少額資産は、取得価額が10万円未満の資産、10万円以上20万円未満で3年間で一括償却するもの、取得価額が20万円未満のリース資産です。ただし、個別に減価償却しているものや、租税特別措置法を使って損金に入れた資産は申告の対象になります。10万円未満と一括償却の資産でも、令和4年4月1日以降に取得して貸付け(主要な業務として行う貸付けを除く)に使ったものは申告の対象です。
期限と出し方
宇都宮市は、申告の対象となる人へ毎年12月に申告書を送ります。期限は1月31日で、宇都宮市の案内には「申告期限が土曜日または日曜日の場合は、その翌日が期限となります」とあります。2027年1月31日は日曜日です。提出は郵送か市役所2階の資産税課の窓口で、eLTAX(エルタックス)の電子申告も受け付けています(宇都宮市「償却資産に対する課税」)。
県内で工場や店舗を複数の市町に持つ会社は、資産のある市町ごとに申告します。eLTAXは複数の地方公共団体への申告をまとめて一度に手続きできます(電子申告を始めている団体に限る)。
令和9年度は免税点が180万円になる
令和8年度の宇都宮市の案内では、申告した償却資産の課税標準額が150万円(免税点)以上になった人が納税し、150万円未満なら課税になりません(宇都宮市「償却資産に対する課税」)。総務省の案内では、令和9年度以後の年度分は償却資産の免税点が180万円です(総務省「固定資産税の概要」)。
免税点を年度で並べると、令和8年度は150万円、令和9年度は180万円です。令和9年度分の償却資産の課税標準額の合計が150万円以上180万円未満なら、令和8年度の免税点では課税される額でも、令和9年度分は免税点に満たず課税されません。申告そのものが要らなくなるかは、12月に届く令和9年度の申告の手引きで確かめます。
先端設備の特例
宇都宮市の案内(令和7年11月19日更新)では、資本金1億円以下の法人などの中小企業者等が、市の認定を受けた先端設備等導入計画に基づいて令和7年4月1日から令和9年3月31日までに取得した一定の設備は、賃上げ表明の割合に応じて課税標準が軽減されます。賃上げ表明が1.5%以上なら3年間2分の1、3%以上なら5年間4分の1です。申告書に「課税標準の特例・非課税該当償却資産申請書」とチェックシートを付けて出します(宇都宮市「償却資産に対する課税標準の特例(令和7年4月1日以後に取得した先端設備等)」)。
対象の設備の最低取得価額は、機械装置160万円以上、測定工具及び検査工具30万円以上、器具備品30万円以上、建物附属設備60万円以上です。先端設備等導入計画の認定の問い合わせ先は、宇都宮市では経済部商工振興課です。
生成AIで準備する範囲|納税の予定表と社内の案内
下書きに使えるもの
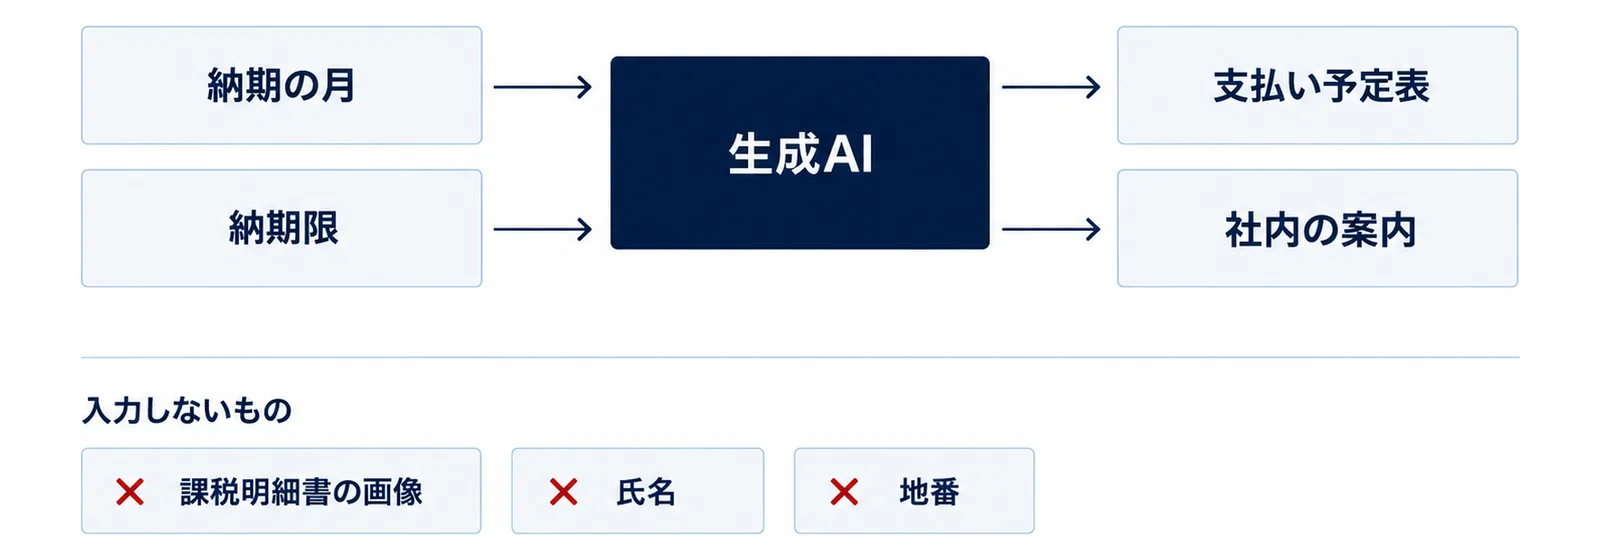
この記事の早見表にある納期の月と、届いた納税通知書の納期限を渡して、家計や会社の支払い予定表を作るのは生成AIに向いています。償却資産の申告を担当する経理の人が、社内に「1月の申告までに固定資産台帳を締める」日程を知らせる案内文も下書きできます。
入力しないもの
納税通知書や課税明細書の画像、所有者の氏名・住所、地番、家屋番号、納税者番号は入力しません。課税標準額や税額をAIに計算させて、それを納める額として使うこともしません。税額は課税明細書の額が正しい値です。
指示の例
「宇都宮市で土地と家屋を持つ家庭向けに、令和8年度の固定資産税・都市計画税の残りの納期限(2026年12月28日と2027年3月1日)を、口座残高の確認日と並べた月ごとの予定表にしてください。金額の欄は空けておき、『納税通知書の額を書き写す』と注記を入れてください」
数字は市町のページで確かめる
AIが出した税率や納期は、この記事の出典にある市町と県のページで必ず確かめます。都市計画税の税率は宇都宮市のように年度で変わることがあり、令和9年度は評価替えと免税点の変更もあります。この記事の数字は、2026年10月29日に各ページを確認した値です。
よくある質問
Q. 宇都宮市の固定資産税の税率は何%ですか?
A. 固定資産税は1.4%です。市街化区域の土地・家屋には都市計画税もかかり、宇都宮市は令和8年度から0.3%です(令和7年度までは0.25%)。
Q. 宇都宮市の固定資産税の納期限はいつですか?
A. 令和8年度は、第1期が2026年4月30日、第2期が7月31日、第3期が12月28日、第4期が2027年3月1日です。
Q. 栃木県で都市計画税がかからない市町はどこですか?
A. 県の一覧(令和8(2026)年度)では、那須烏山市・益子町・茂木町・市貝町・壬生町・野木町・塩谷町・那須町・那珂川町の9市町で都市計画税は課税されません。高根沢町は令和8年度から課税を再開しました(税率0.08%)。
Q. 固定資産税は1月2日に家を売ったらどうなりますか?
A. 固定資産税は1月1日現在の所有者にかかるので、その年度の税は1月1日に持っていた人に課税されます。
Q. 償却資産の申告はいつまでですか?
A. 1月1日現在の所有状況を1月31日までに、資産のある市町に申告します。宇都宮市の案内では、期限が土曜日か日曜日なら翌日が期限で、2027年1月31日は日曜日です。
Q. 令和9年度から何が変わりますか?
A. 土地と家屋の評価替えの年で、総務省の案内では免税点も家屋が30万円、償却資産が180万円に上がります。都市計画税の税率は市町が決めるので、令和9年度の税率は市町の案内で確かめます。
あわせて読みたい
- 栃木の地価調査の読み方|基準地価と用途別の早見表
- 栃木の新設住宅着工戸数の読み方|持家・貸家・分譲の早見表
- 栃木県の介護保険料の早見表|25市町の基準額と納め方
- 栃木県の制度融資の早見表|利率と保証料率で何が変わるか
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 栃木県「市町村税のご案内」(2026年4月7日更新)
- 栃木県「市町村税の納期月及び問い合わせ先一覧」(2026年6月18日更新・令和8(2026)年度)
- 総務省「固定資産税の概要」
- 宇都宮市「固定資産税の概要」(令和7年7月2日更新)
- 宇都宮市「土地に対する課税」(令和7年4月1日更新)
- 宇都宮市「家屋に対する課税」(令和8年4月15日更新)
- 宇都宮市「償却資産に対する課税」(令和7年12月16日更新)
- 宇都宮市「住宅用地に対する課税標準の特例」(令和6年3月8日更新)
- 宇都宮市「都市計画税」(令和8年4月1日更新)
- 宇都宮市「償却資産に対する課税標準の特例(令和7年4月1日以後に取得した先端設備等)」(令和7年11月19日更新)
- 宇都宮市「令和8(2026)年度納税ごよみ」(PDF)
- 宇都宮市「納期カレンダー」
- 高根沢町「都市計画税 課税再開のお知らせ」
- 足利市「固定資産税・都市計画税」
- 佐野市「都市計画税」
- 鹿沼市「都市計画税」
- 小山市「固定資産税・都市計画税」
- 真岡市「固定資産税・都市計画税」
- 矢板市「固定資産税・都市計画税」
- 下野市「固定資産税・都市計画税」(令和8年10月16日掲載)
- 栃木市「都市計画税」
- 日光市「都市計画税」
- 大田原市「都市計画税」
- 那須塩原市「都市計画税」
- さくら市「都市計画税」
- 芳賀町「都市計画税」
- 上三川町「都市計画税」(令和8年1月14日更新)