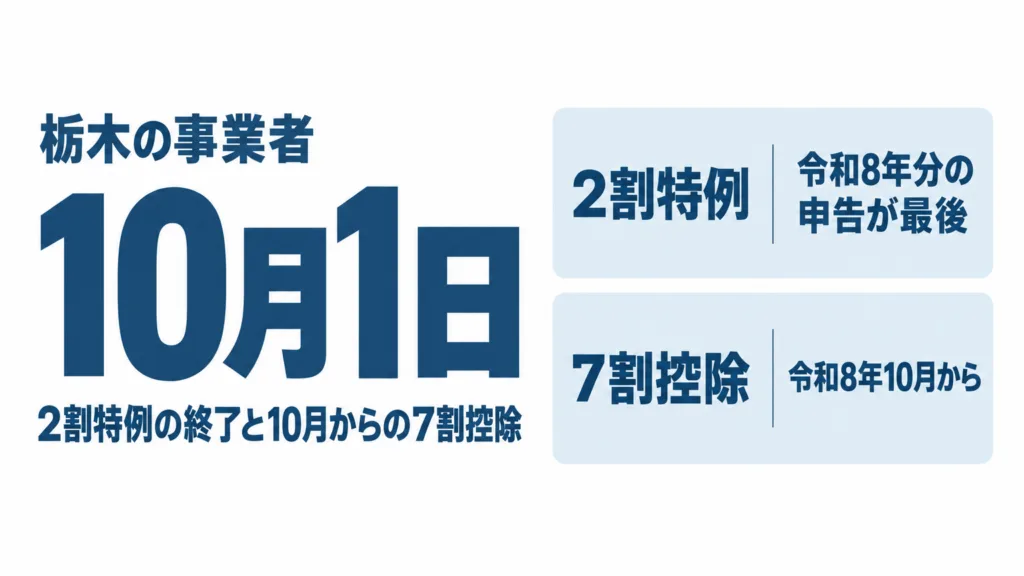
インボイス制度の「2割特例」は、令和8年9月30日を含む課税期間で終わります。同じ10月1日から、免税事業者から仕入れる側の経過措置も8割控除から7割控除に下がります。売る側と買う側の両方で数字が動く節目が、栃木県内の事業者にも2週間後に来ます。この記事では、国税庁の一次情報をもとに何がいつ変わるかを押さえたうえで、経理の下準備のうち生成AIに任せてよい作業と、税理士に確認する判断を分けて整理します。
この記事の要点
- 2割特例は令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象で、個人事業者は令和8年分の申告が最後の適用になります。
- 令和9年分と令和10年分は、個人事業者に限って納付税額を売上税額の3割にできる「3割特例」が新設されました。法人には適用がありません。
- 免税事業者からの仕入れに係る経過措置は、令和8年10月1日以後は8割控除から7割控除に下がり、その後5割・3割と段階的に縮小します。
- 栃木県内の民営事業所の従業者のうち個人業主は26,447人で、売る側としても買う側としても影響が及びます。
- 生成AIに任せるのは請求書の確認リストや取引先への確認文の下書きまで。課税方式の選択と納税額の確定は税理士業務に当たるため、人が判断します。
2割特例は令和8年9月30日を含む課税期間で終わる
個人事業者は令和8年分の申告が最後
国税庁の2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要によると、2割特例を適用できる期間は「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」です。免税事業者だった個人事業者が令和5年10月1日から登録を受けた場合、令和5年分(10月から12月分)の申告から令和8年分の申告までの計4回が対象になります。
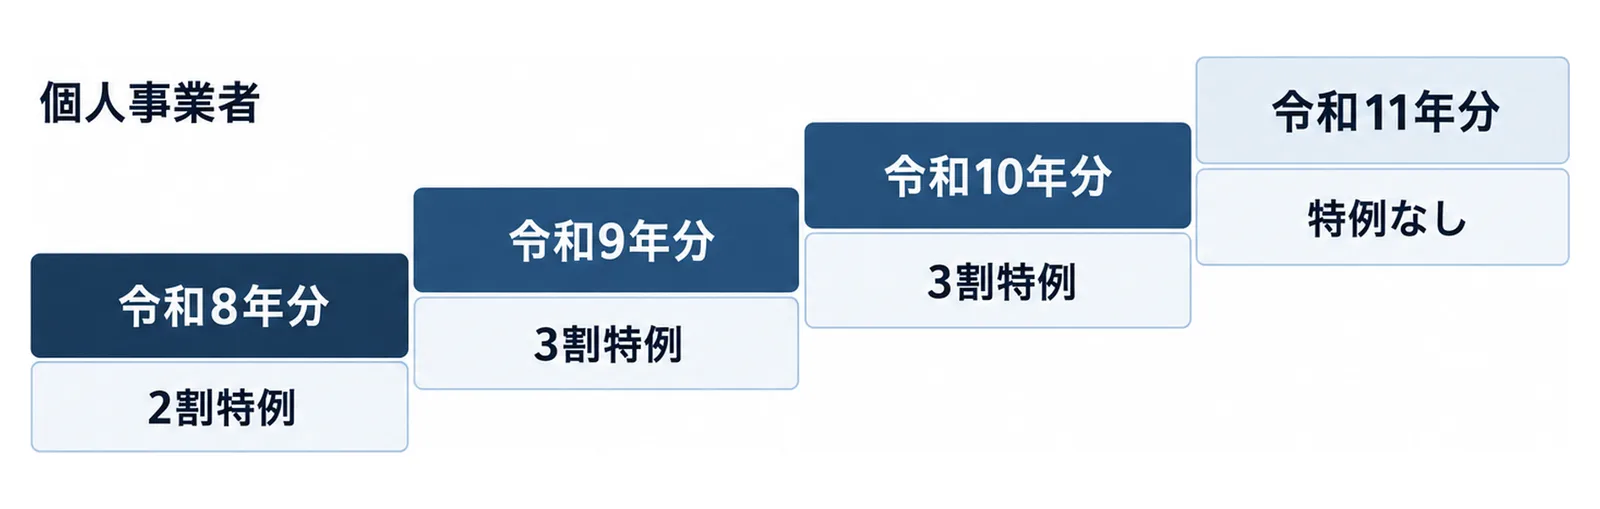
つまり個人事業者にとっては、2026年1月から12月までの令和8年分がまるごと最後の2割特例の年です。9月30日で計算方法が途中で切り替わるわけではありません。令和8年分の申告は令和9年の春に行うので、実際に「2割特例ではない申告」を初めて経験するのは令和10年の春になります。
法人は決算期で終わりが変わる
法人は、9月30日を含む事業年度が最後の適用期間になります。同じ国税庁の資料の例では、3月決算法人が令和5年10月1日から登録を受けた場合、令和5年10月から令和6年3月の申告から令和8年期の申告までの計4回が対象です。国税庁のインボイス制度に関する令和8年度税制改正について(PDF)では、12月決算法人を例に、令和8年分は2割特例、令和9年分は適用不可と示されています。
2割特例は事前の届出が不要で、確定申告書に適用を受ける旨を付記するだけで使えます。課税期間ごとに使うかどうかを選べる仕組みなので、最後の年も申告書を作る段階で判断すれば足ります。
令和9年分と令和10年分は個人事業者だけの3割特例
適用に必要な3つの要件
国税庁の令和8年度税制改正特集によると、3割特例は「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例」です。主な適用要件は次の3つです。
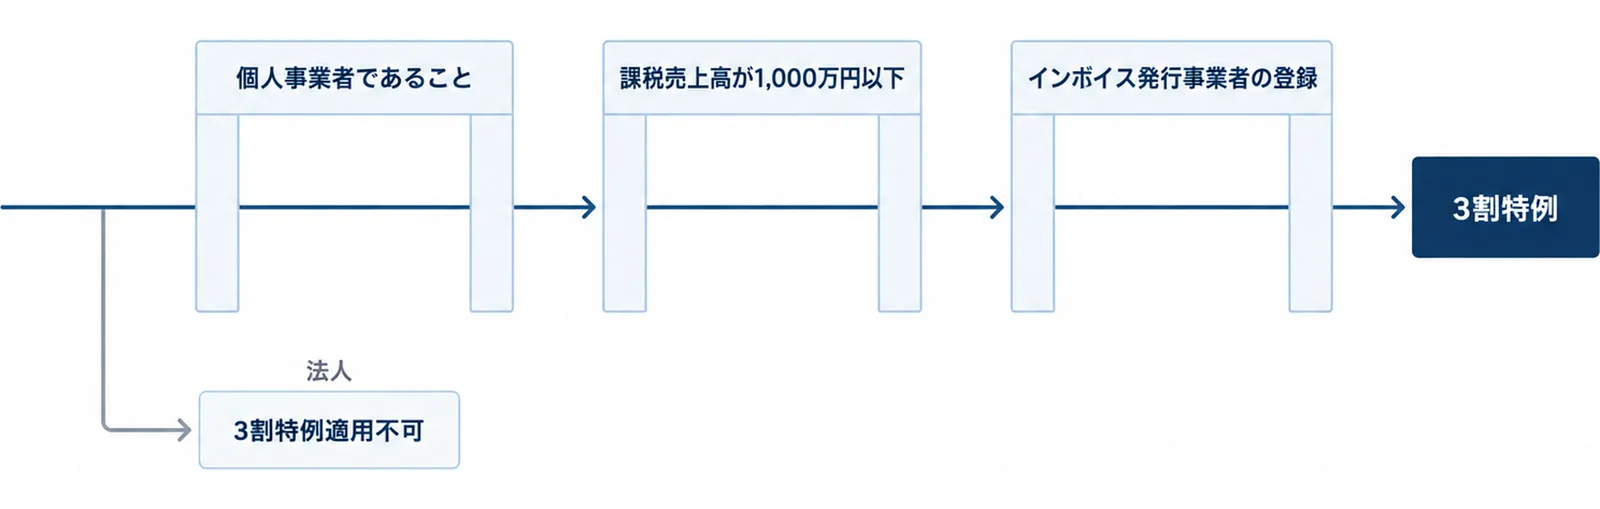
- 個人事業者であること
- 基準期間(適用を受ける年の2年前。令和9年分なら令和7年、令和10年分なら令和8年)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
計算の考え方は、売上げの消費税額からその70%を控除して、残る3割を納めるというものです。2割特例と同じく、適用を受けるときは確定申告書にその旨を付記します。
法人には3割特例がない
先ほどの国税庁の資料の一覧表では、法人は「3割特例適用不可」と明記されています。同じ一覧表で、個人事業者も令和11年分は3割特例適用不可、つまり特例なしの申告に戻ります。県内で法人成りしている小規模事業者は、2割特例が終わったあと、一般課税か簡易課税のどちらかで申告することになります。個人で開業している事業者と法人とで、来年以降の道筋が分かれる点は、経理担当者と税理士の間で早めに共有しておく必要があります。
買手側は10月1日から7割控除|免税事業者からの仕入れ
8割から7割へ、その後は5割・3割と縮小する
免税事業者などインボイス発行事業者以外の者からの課税仕入れについては、インボイスがなくても仕入税額相当額の一定割合を控除できる経過措置があります。国税庁の令和8年度税制改正特集は、この経過措置について「適用期限を2年間延長した上で、控除可能割合が見直されました」と説明しています。
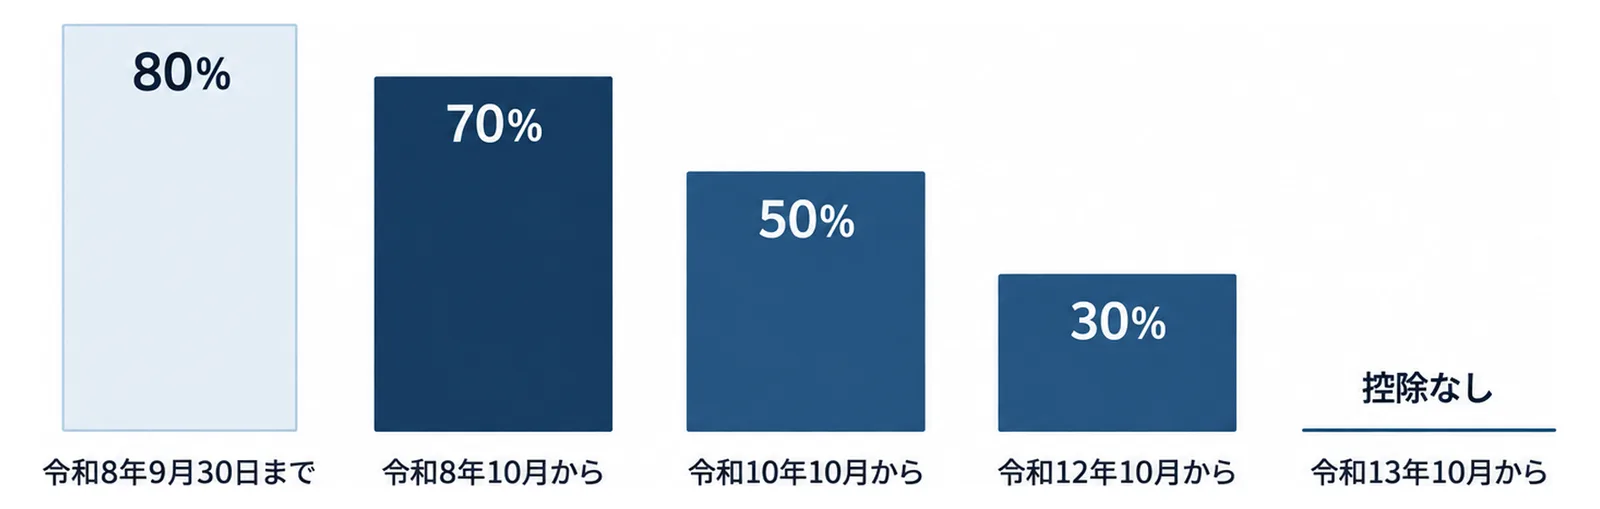
国税庁のインボイス制度に関する令和8年度税制改正について(PDF)の図では、改正前が「80%、その後50%(3年)、その後0%」だったのに対し、改正後は令和8年10月から70%(2年)、令和10年10月から50%(2年)、令和12年10月から30%(1年)、令和13年10月から0%と示されています。改正前は令和11年10月で控除がなくなる予定でしたが、2年延びて令和13年9月末まで何らかの控除が残る形です。
| 期間 | 控除できる割合 |
|---|---|
| 令和8年9月30日まで | 80% |
| 令和8年10月1日から令和10年9月30日まで | 70% |
| 令和10年10月1日から令和12年9月30日まで | 50% |
| 令和12年10月1日から令和13年9月30日まで | 30% |
| 令和13年10月1日以後 | 控除なし |
この表の区切りは、上記PDFの図に示された「R8.10」「R10.10」「R12.10」「R13.10」と、各段階の「2年」「2年」「1年」の表示をもとにしています。
1億円を超える部分は対象外になる
同じPDFには「控除限度額の見直し」もあります。一のインボイス発行事業者以外の者からの課税仕入れの額の合計額が、その年またはその事業年度で1億円(改正前は10億円)を超える場合、超えた部分についてはこの経過措置を適用できません。令和8年10月1日以後に開始する課税期間から適用されます。1社の免税事業者から年間1億円を超えて仕入れる事業者は県内では限られるはずですが、経理としては上限が10分の1になったことを知っておく必要があります。
栃木の個人業主は26,447人|取引の両側で影響が出る
経済センサスで見る県内の規模
栃木県がまとめた令和3年経済センサス-活動調査の産業大分類別民営事業所数、従業者数(PDF)によると、県内の民営事業所は80,062事業所、従業者は870,819人で、そのうち個人業主は26,447人です(事業内容不詳の事業所を除く)。宇都宮市だけで20,953事業所、個人業主は5,339人です。
個人業主のすべてが免税事業者やインボイス発行事業者というわけではありません。ただ、2割特例と3割特例が「個人事業者」を軸に設計されている以上、県内の26,447人の相当数がこの節目に関わります。
県内製造業といちご農家で起きること
買う側の視点では、県内の製造業が個人の加工業者や運送の個人事業主に外注している場合、その相手が免税事業者なら10月1日以後の仕入れは7割控除になります。売る側の視点では、いちご農家のように個人で出荷や直売をしている事業者が、取引先から登録の有無を改めて聞かれる場面が増えます。いちご農家の書類仕事の全体像はいちご農家の生成AI活用6場面で扱っています。
どちらの側でも、まず自社がどちらの立場にいくつの取引を持っているかを数えることが出発点になります。
簡易課税への移行は申告期限まで届出できる
届出期限の特例
簡易課税制度を使うには、原則として適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出します。国税庁の令和8年度税制改正特集によると、2割特例または3割特例の適用を受けた翌課税期間に簡易課税の適用を受けようとする場合は、その課税期間の申告期限までに届出書を提出すれば、その課税期間から簡易課税を適用できます。
注意点として、2割特例の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終了する場合は、その課税期間の末日までが期限です。また、確定申告書の提出期限の特例を受ける法人等は、延長された期限が届出書の期限になります。
2年間は続ける決まり
同じページには「簡易課税制度は選択したら原則として2年間は継続適用する必要があります」とあります。簡易課税は基準期間の課税売上高が5,000万円以下の課税期間について、売上げの消費税額に事業区分ごとのみなし仕入率をかけて仕入税額を計算する方式です。3割特例が使える年に簡易課税を選ぶべきかどうかは、業種のみなし仕入率と設備投資の予定によって答えが変わります。ここは後述のとおり、税理士に確認する判断です。
生成AIに任せる作業と、任せない判断
任せてよい3つの下書き
経理の準備のうち、生成AIに任せて時間を減らせるのは文章と一覧の下書きです。
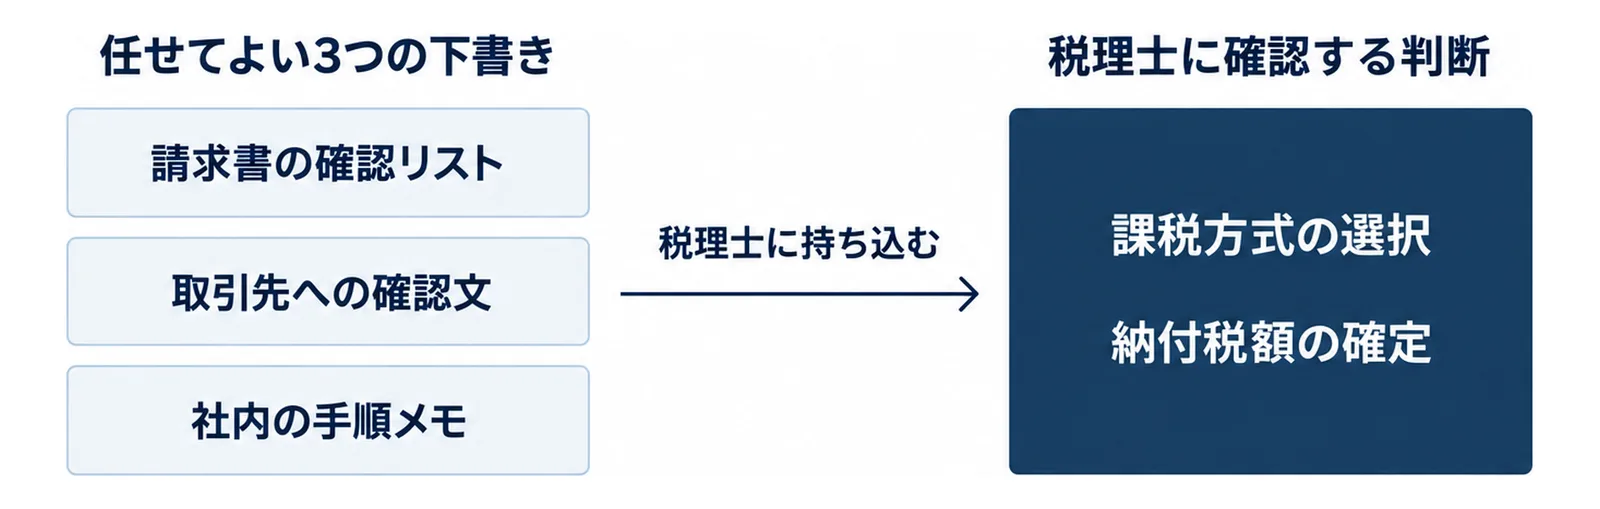
- 請求書の確認リスト:受け取った請求書を「登録番号あり」「登録番号なし(経過措置の対象)」「その他」に仕分けるための社内チェック項目のたたき台。項目は国税庁の記載事項に合わせ、人が最終確認します。
- 取引先への確認文:免税事業者かもしれない外注先に、登録の有無と10月以後の取引条件をたずねる文面の下書き。値下げを求める文面にはしません。
- 社内の手順メモ:経理担当が交代しても同じ仕分けができるように、控除割合の表と保存のルールを1枚にまとめた手順書の下書き。
いずれも、生成AIが出した文章に会社名や取引先名を入れるのは人の作業にします。総務・経理の下書き全般の進め方は総務・経理の生成AI活用7場面で扱っています。
任せない判断|課税方式の選択と納税額の確定
税理士法は、税務代理、税務書類の作成、税務相談を税理士の業務として定めています(税理士法 第2条)。そして第52条は「税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行つてはならない」と定めています(税理士法 第52条)。
生成AIは税理士ではありません。自社の申告について自社で調べ、判断すること自体は問題ありませんが、簡易課税を選ぶか、3割特例と一般課税のどちらが有利かといった判断を生成AIの出力を根拠に確定させないでください。試算は「税理士に持ち込む前の整理」までにとどめ、納付税額の確定は税理士か税務署で確認します。契約書チェックで弁護士法との線引きを扱った取引先の契約書チェックに生成AIを使う線引きと同じ考え方です。
登録番号の真偽は、生成AIに聞くのではなく国税庁のインボイス制度公表サイトで確認します。
栃木の事業者が10月までに進める順番
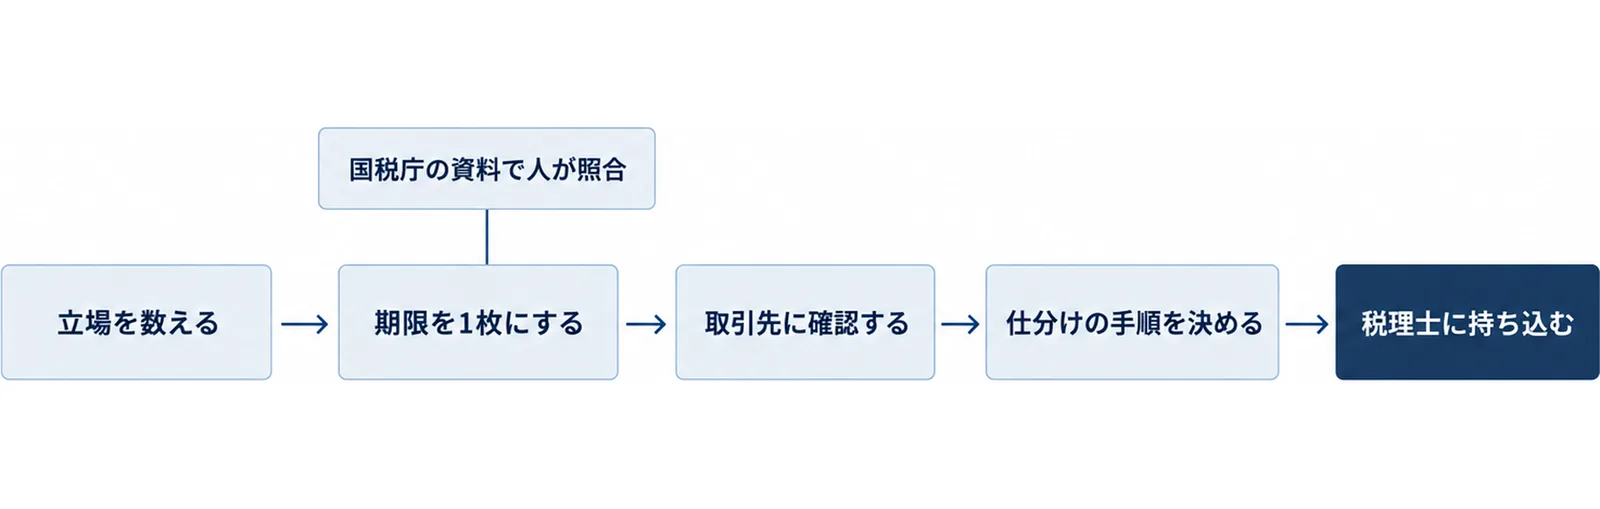
5つの手順
- 1. 立場を数える:自社が売る側として2割特例を使っているか、買う側として免税事業者からの仕入れがいくつあるかを、取引先一覧から数えます。
- 2. 期限を1枚にする:自社の課税期間に当てはめ、2割特例が終わる期間、3割特例が使える年(個人事業者のみ)、簡易課税の届出期限を1枚の表にします。この表のたたき台は生成AIに作らせて構いませんが、日付は国税庁の資料で人が照合します。
- 3. 取引先に確認する:登録の有無が分からない外注先に、確認文を送ります。
- 4. 仕分けの手順を決める:10月1日以後の請求書を70%控除の対象として区別できるよう、帳簿の摘要や保存の方法を決めます。
- 5. 税理士に持ち込む:1から4で整理した資料を持って、課税方式の選択を相談します。
補助金の締切と課税期間を並べて見る
補助金の面では、栃木県の中小企業向けAI導入補助金・支援制度まとめで扱っているデジタル化・AI導入補助金にインボイス枠があります。会計ソフトの入れ替えを考えている事業者は、公募の締切と自社の課税期間を並べて見てください。
県内の相談先|8つの税務署とコールセンター
栃木県内の税務署は、関東信越国税局の税務署所在地・案内(栃木県)によると、足利・氏家・宇都宮・大田原・鹿沼・佐野・栃木・真岡の8署です。電話相談はナビダイヤル0570-00-5901で受け付けています。
| 相談先 | 内容 |
|---|---|
| 国税庁 インボイスコールセンター(0120-205-553、9時から17時、土日祝日と年末年始を除く) | 制度全般の質問 |
| 県内8つの税務署 | 自社の申告と届出に関する相談 |
| 国税庁 インボイス制度公表サイト | 登録番号の確認 |
| 顧問税理士 | 課税方式の選択、納付税額の確定 |
| 地元の商工会・商工会議所 | 経理体制の相談、専門家の紹介 |
コールセンターの番号と受付時間は国税庁のインボイス制度特設サイトに掲載されています。
まとめ
2割特例は令和8年9月30日を含む課税期間で終わり、個人事業者は令和8年分の申告が最後です。令和9年分と令和10年分は個人事業者だけの3割特例があり、法人にはありません。買う側は10月1日から免税事業者からの仕入れが7割控除になり、その後5割・3割と縮小して令和13年10月に控除がなくなります。
栃木県内には個人業主が26,447人おり、売る側と買う側の両方でこの節目に関わります。生成AIに任せるのは請求書の確認リスト、取引先への確認文、社内手順の下書きまで。課税方式の選択と納付税額の確定は税理士業務に当たるので、整理した資料を持って税理士か税務署に確認してください。
よくある質問
Q. 個人事業者ですが、10月1日から2割特例が使えなくなるのですか。
A. いいえ。2割特例は令和8年9月30日までの日の属する課税期間が対象なので、個人事業者は令和8年分(2026年1月から12月)の申告まで使えます。9月30日で途中で切り替わることはありません。
Q. 3割特例は法人でも使えますか。
A. 使えません。国税庁の資料では法人は「3割特例適用不可」と明記されています。3割特例は個人事業者に限った特例で、令和9年分と令和10年分が対象です。
Q. 10月1日以後、免税事業者からの仕入れは全く控除できなくなりますか。
A. いいえ。控除できる割合が8割から7割に下がります。その後は令和10年10月から5割、令和12年10月から3割となり、令和13年10月1日以後は控除がなくなります。
Q. 簡易課税の届出は、3割特例を使った翌年の申告期限までで間に合いますか。
A. 国税庁の令和8年度税制改正特集によると、2割特例または3割特例の適用を受けた翌課税期間に簡易課税を受けたい場合は、その課税期間の申告期限までに届出書を提出すれば、その課税期間から適用できます。ただし選択したら原則2年間は続ける必要があるため、税理士に確認してから届け出てください。
Q. 生成AIに納付税額を計算させてもよいですか。
A. 試算のたたき台として社内で使う分には構いませんが、その結果を根拠に申告を確定させないでください。税務相談と税務書類の作成は税理士業務に当たり、生成AIは税理士ではありません。最終確認は税理士か税務署で行います。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」(適用期間は令和5年10月1日から令和8年9月30日までの日の属する各課税期間)
- 国税庁「令和8年度税制改正特集(インボイス制度)」(3割特例の要件、簡易課税への移行措置、7・5・3割控除、1億円の控除限度額)
- 国税庁「インボイス制度に関する令和8年度税制改正について(PDF)」(令和8年4月・3割特例の創設、控除可能割合の見直しの図、控除限度額の見直し)
- 国税庁「インボイス制度特設サイト」(インボイスコールセンター 0120-205-553)
- 国税庁「インボイス制度公表サイト」(登録番号の確認)
- 関東信越国税局「税務署所在地・案内(栃木県)」(県内8署、電話相談0570-00-5901)
- 栃木県「令和3年経済センサス-活動調査 産業大分類別民営事業所数、従業者数(PDF)」(民営事業所80,062、従業者870,819人、個人業主26,447人、宇都宮市20,953事業所・個人業主5,339人)
- e-Gov法令検索「税理士法(昭和26年法律第237号)」(第2条 税理士の業務、第52条 税理士業務の制限)