この記事の要点
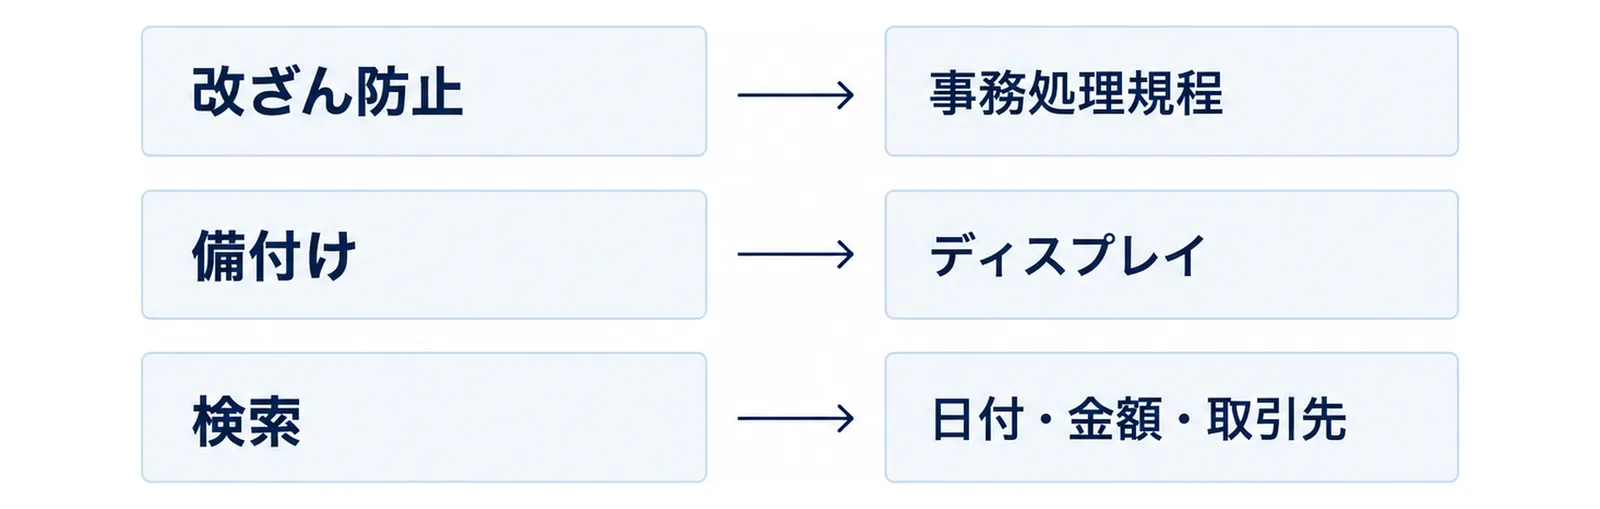
取引に関して、書面でやりとりしていた場合に保存が必要な書類に相当する電子データを受領または交付したときは、その電子取引データの電子保存が義務づけられています。原則的な保存ルールは、改ざん防止のための措置をとること、ディスプレイやプリンタ等を備え付けること、「日付・金額・取引先」の3つの要素で検索できることの3つです。検索は表計算ソフトの索引簿や規則性をもったファイル名でも対応でき、基準期間(2年(期)前)の売上高が5,000万円以下の場合などは、ダウンロードの求めに応じられれば検索要件を満たす必要がありません。原則に間に合わない場合の猶予措置もあり、事前届出は不要です。生成AIは、索引簿の作り方の整理や事務処理規程のたたき台には使えますが、請求書の実データや取引先の情報は入れません。
電子取引とは何か|紙でやりとりしていたら保存が必要だった書類
保存が必要になるのは請求書だけではない
国税庁は、取引に関して、書面でやりとりしていた場合に保存が必要な書類(注文書・契約書・送り状・領収書・見積書・請求書など)に相当する電子取引データを受領または交付した場合、その電子取引データの電子保存が義務づけられていると説明しています(国税庁「電子取引データを適切に保存できていますか?」(令和6年11月)(PDF))。請求書だけの話ではありません。
4つの類型
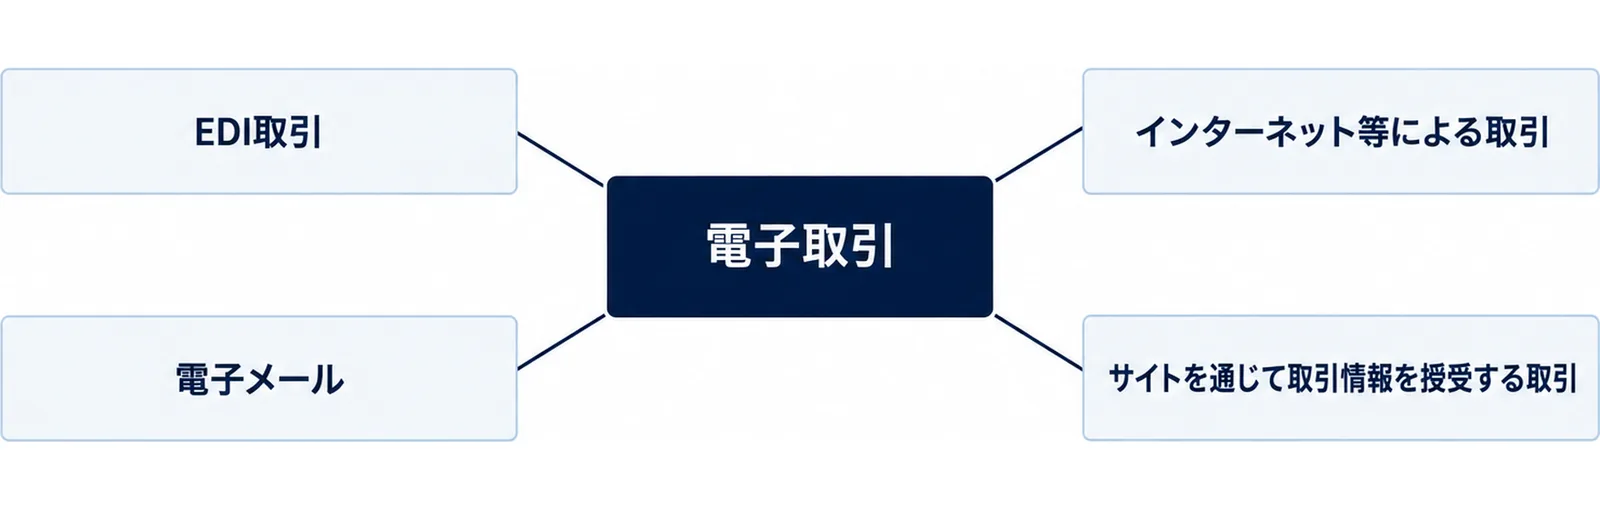
電子取引の定義は、電子帳簿保存法第2条第5号に置かれています。国税庁のチェックシートは、具体的に次の4つを挙げています(国税庁「電子取引データ保存要件チェックシート」(令和6年11月)(PDF))。
- いわゆるEDI取引
- インターネット等による取引
- 電子メールにより取引情報を授受する取引(添付ファイルの場合を含む)
- インターネット上にサイトを設け、当該サイトを通じて取引情報を授受する取引
見落としやすい具体例
同じチェックシートは、取引先からのメール、EDI、クラウド等で受領した見積書・納品書・請求書、ECサイトで購入した商品の請求書や領収書、インターネットのみで確認できるクレジットカード、ネットバンキング、水道光熱費などの明細書等があれば電子取引に該当する、としています(国税庁「電子取引データ保存要件チェックシート」)。
ここが実務で一番こぼれます。請求書の保存は整えたのに、ネットバンキングの取引明細やECサイトの購入履歴、web明細に切り替えた電気・ガスの料金明細が対象だと気づいていない、という形です。
原則的な保存ルールは3つ
①改ざん防止のための措置をとる
具体的には、次のいずれかの措置をとることが必要です(国税庁「電子取引データを適切に保存できていますか?」)。
- タイムスタンプが付与されたデータを受領する
- 受領したデータにタイムスタンプを付与する
- 訂正・削除の履歴が残るシステム等で授受・保存する
- 改ざん防止のための事務処理規程を策定し、運用し、備え付ける
国税庁は、専用のシステムを導入しない方法もあると明記していて、事務処理規程のサンプルも公開しています。小規模な事業者が最初に選びやすいのは、この4つ目です。
②ディスプレイやプリンタ等を備え付ける
保存データを確認するためのディスプレイやプリンタ等を備え付けることが必要です。チェックシートによると、ディスプレイやプリンタ等の性能や設置台数等は要件とされていませんが、税務調査等において当該電子取引データを確認できるようにする必要があります。スマートフォンのみで取引を行っている場合など、パソコンやプリンタ等を保有していない場合でも、近隣の有料プリンタ等により速やかに出力できれば、この備付け要件を満たしているものと取り扱われます(国税庁「電子取引データ保存要件チェックシート」)。
③「日付・金額・取引先」の3つの要素で検索できる
「取引年月日」「取引金額」「取引先」の3つの記録項目で検索できる必要があります。加えて、「取引年月日」または「取引金額」の項目について範囲指定をして検索できること、2以上の任意の記録項目を組み合わせて検索できることも求められます。ただし、税務調査等の際に電子取引データのダウンロードの求めに応じることができるようにしていれば、この範囲指定検索・組合せ検索は不要です(国税庁「電子取引データ保存要件チェックシート」)。
検索要件は簡易な方法でも満たせる
索引簿を作る
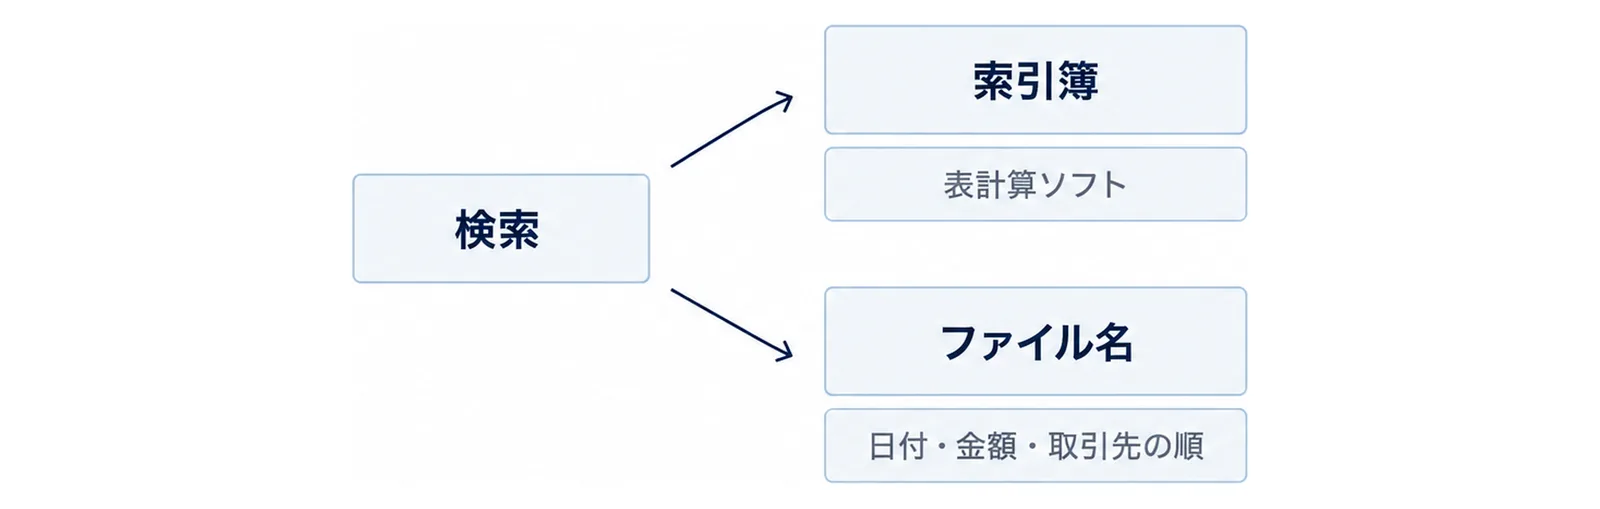
国税庁は、表計算ソフト等で索引簿を作成し、索引簿を使用して電子取引データの検索を可能とする方法を、③の検索要件を満たす簡易な方法として挙げています(国税庁「電子取引データを適切に保存できていますか?」)。索引簿には連番・日付・金額・取引先・備考といった列を置きます。会計ソフトを入れ替えなくても始められる方法です。
ファイル名に規則をもたせる
もう一つの簡易な方法は、規則性をもったファイル名(日付・金額・取引先の順番で表記)のデータを特定のフォルダに集約することにより、取引データの検索を可能とする方法です(国税庁「電子取引データを適切に保存できていますか?」)。
命名規則を先に1つ決め、受け取ったその日にリネームして所定のフォルダへ入れる運用にします。月末にまとめてやろうとすると、必ず溜まります。
売上高5,000万円以下などの場合
チェックシートには、基準期間(2年(期)前)の売上高が5,000万円以下であること、または電子取引データを出力した書面を、取引年月日および取引先ごとに整理された状態で提示・提出することができるようにしていることのいずれかに該当し、税務調査等の際にダウンロードの求めに応じることができる場合は、検索要件を満たす必要がないと示されています(国税庁「電子取引データ保存要件チェックシート」)。
自社の基準期間の売上高がこの線の内側か外側かは、最初に確認しておく価値があります。内側なら、索引簿づくりに時間を使うより、データを消さずに残す運用と改ざん防止措置を先に固めるほうが順番として早くなります。
間に合わない場合の猶予措置|事前届出は不要
2つの条件をどちらも満たす
原則的な保存ルールへの対応が間に合わない場合でも、次の2つをどちらも満たす場合には、電子取引データを保存しておくだけでよい、とされています(国税庁「電子取引データを適切に保存できていますか?」)。
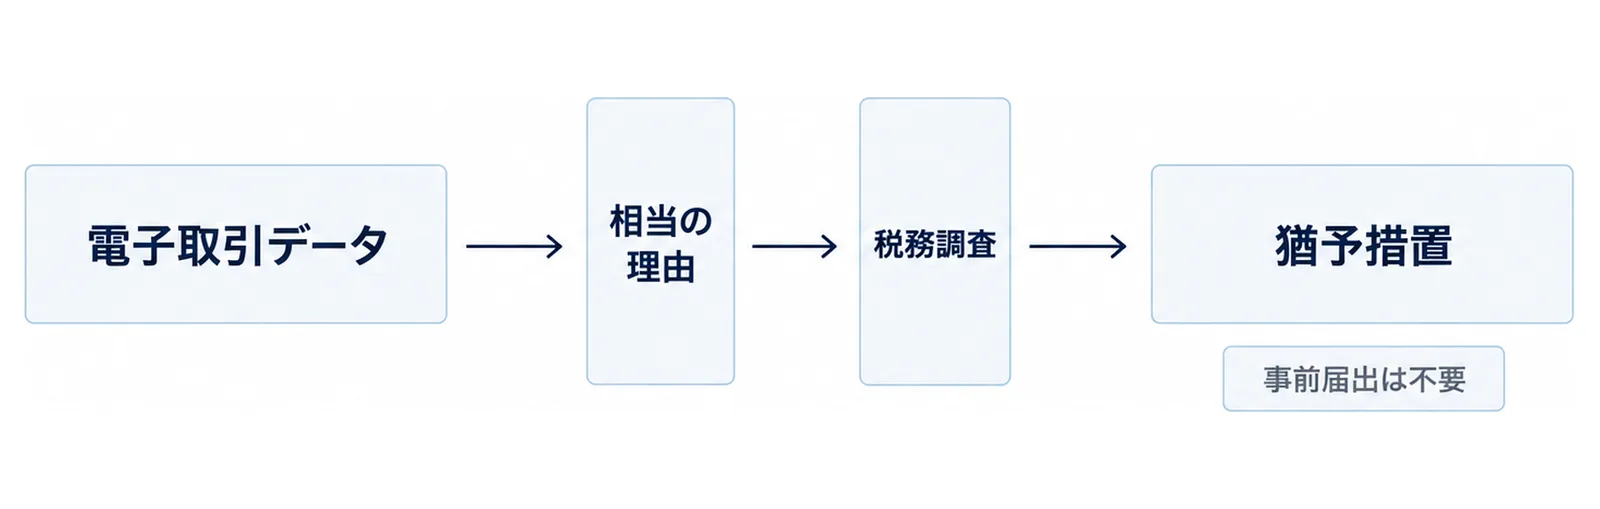
- 原則的な保存ルールに従って電子取引データを保存することができなかったことについて、所轄税務署長が相当の理由があると認める場合
- 税務調査の際に、電子取引データのダウンロードの求めと、電子取引データをプリントアウトした書面の提示・提出の求めに、それぞれ応じることができるようにしている場合
「相当の理由」に当たるもの
国税庁は、事前届出は不要で、「人手不足」「システム整備の資金不足」「システム整備が間に合わない」なども相当の理由として認められる、と書いています(国税庁「電子取引データを適切に保存できていますか?」)。
ここで誤解しやすいのは、猶予措置は「紙に出して捨ててよい」ではない点です。チェックシートの流れでも、電子取引データそのものを保存していることが前提になっています。まずデータを消さずに残すこと。これが猶予措置を使う場合の最低線です。
令和7年度改正|請求書等を帳簿に自動連携する仕組み
新設された制度の狙い
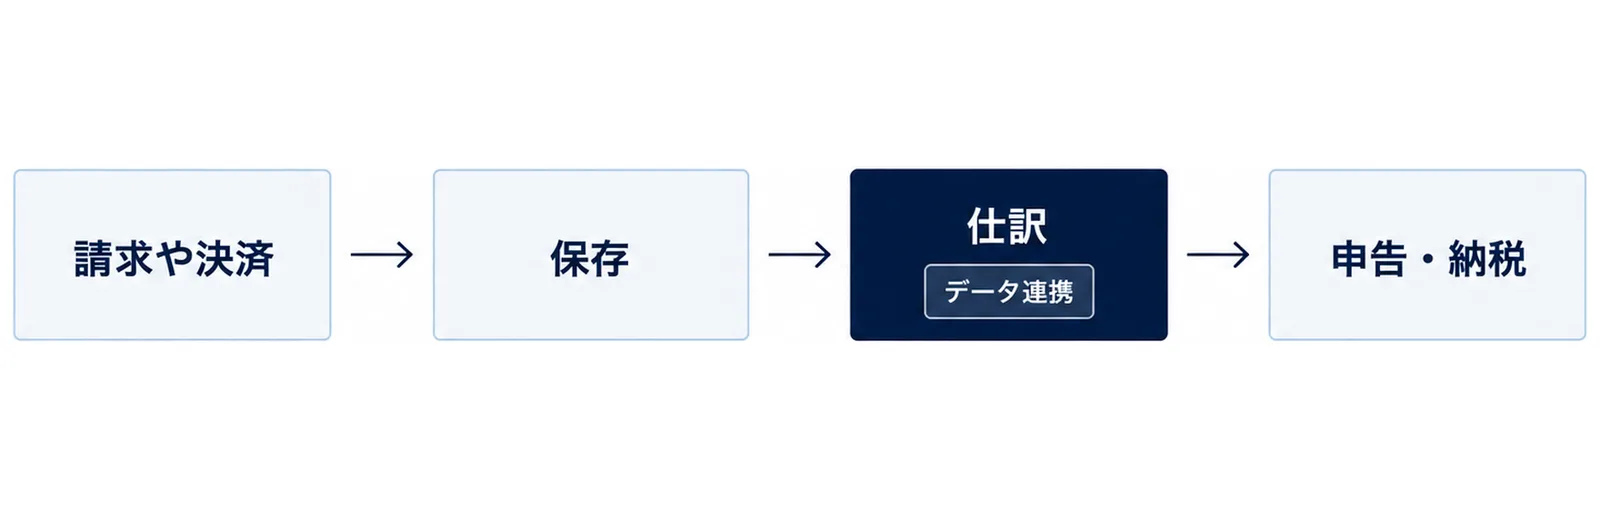
国税庁は、令和7年度税制改正により、請求書等を帳簿に自動連携する仕組みに対応した制度が新設されたと公表しています。取引から会計・税務までのデジタル化の普及に向けて、請求や決済のやり取りがデジタルデータで行われ、そのデータが変更等されず保存され、仕訳もデータ連携により記録され、そのデータが税務申告・納税まで連携されるような場合を想定した制度です(国税庁「請求書等を帳簿に自動連携する仕組みに対応した制度が新設されました」(令和7年4月)(PDF))。
用意されている届出書
この制度に関係する届出書として、電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例および75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書が用意されています(国税庁「電子取引関係」)。
いま何をするか
今すぐ全社で入れる話ではありません。ただ、会計ソフトや販売管理ソフトの入れ替えを検討している事業者は、見積りを取る前にこの制度に対応しているかを確認先の一つに加えてください。条文そのものは電子帳簿保存法の本文で確認できます(e-Gov法令検索「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」)。
栃木県内の主要業種で、電子取引はどこに出てくるか
自動車部品・製造業
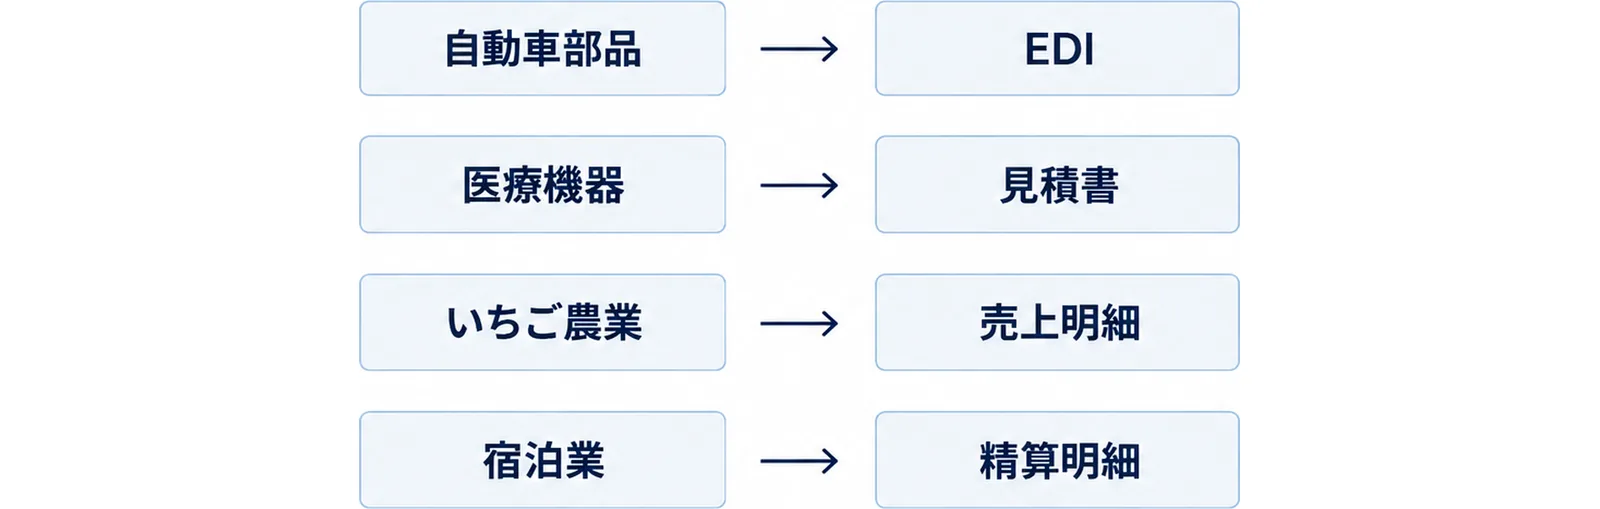
県内には大手企業の生産拠点と、そこへ納める中小の加工業者が集まっています。取引先とのEDIで注文書・納品書をやりとりしている場合、その受信データは電子取引データです。基幹システムの中に残っているから大丈夫、と考えがちですが、検索と改ざん防止の要件を満たす形で残っているかは別の話になります。システムの保存仕様を、情報システム担当と経理で一度突き合わせてください。
医療機器
栃木県の医療機器の生産金額は全国2位で、令和5年は3,057億円、全国比11.4%です(栃木県「とちぎ医療福祉機器産業振興協議会」)。品質文書の管理は整っている一方で、購買や外注の見積書・請求書がメール添付のまま各担当のメールボックスに散っている、という形はよくあります。品質文書の保管規程と、電子取引データの保存運用は別に設計します。
いちご農業・直売とEC
いちごの収穫量が57年連続で全国1位という県の特産を背景に、直売やネット販売に取り組む生産者が増えています(栃木県「いちごの全国生産状況」)。ECモールの売上明細、決済代行会社の入金明細、資材をネットで買ったときの領収書は、いずれも電子取引データに当たります。紙の伝票だけを綴じている運用だと、ここが丸ごと抜けます。
日光・那須の宿泊業と飲食
宿泊予約サイトからの精算明細、キャッシュレス決済事業者の取引明細、仕入れのネット注文の請求書。いずれも画面でしか見られない形で届きます。web明細への切り替え案内が来たタイミングが、保存運用を見直す合図です。
栃木県内の相談先
県内の税務署
所轄の税務署は、宇都宮(宇都宮市・河内郡)、鹿沼(鹿沼市・日光市)、大田原(大田原市・那須塩原市・那須郡のうち那須町)、氏家(矢板市・さくら市・那須烏山市・塩谷郡・那須郡のうち那珂川町)、足利、佐野など、県内で管轄が分かれています。所在地・電話番号・管轄地域は関東信越国税局のページで確認できます(関東信越国税局「税務署所在地・案内(栃木県)」)。
制度に関する一般的な相談
制度や法令等の解釈・適用についての相談や手続案内は、国税局電話相談センターが窓口です(国税庁「税についての相談窓口」)。電子帳簿等保存制度の特設サイトには、市販ソフトを探す入口と、自社開発システムの要件定義に関する案内もまとまっています(国税庁「電子帳簿等保存制度特設サイト」)。
県内の支援機関とIT導入の補助
進め方そのものを相談したい場合は、県内の産業支援機関が窓口になります(公益財団法人栃木県産業振興センター)。ソフトの導入費用を補助制度で賄えないかを調べるなら、IT導入補助金の公式サイトで対象ツールと公募回次を確認してください(独立行政法人中小企業基盤整備機構「IT導入補助金」)。補助制度は要件審査があり、申請すれば必ず対象となるものではありません。対象となる場合があります(要件審査あり・支給を保証するものではありません)。
生成AIをどこまで使うか
下書きに使ってよいこと
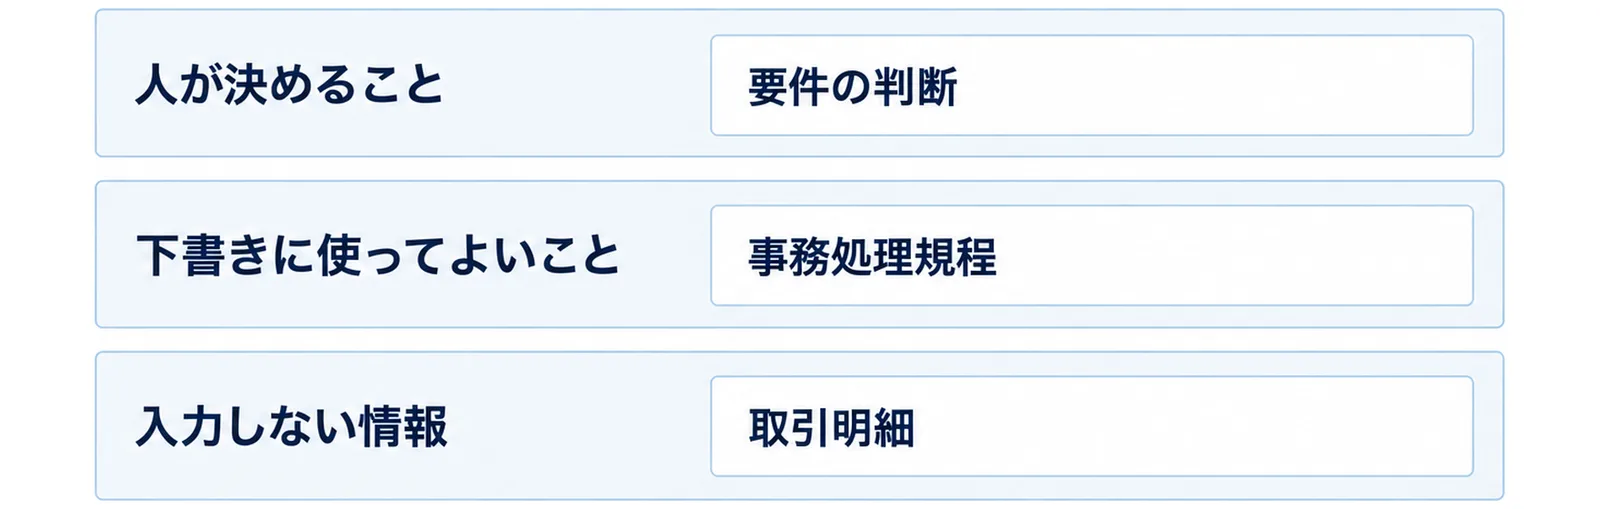
事務処理規程のたたき台を作る、索引簿の列構成や命名規則の案を並べる、社内向けに「web明細は捨てずに所定フォルダへ」と伝える周知文を書く、経理担当と情報システム担当の確認事項リストを作る。この範囲は下書きとして任せられます。経理・総務まわりでの使い分けは「総務・経理の生成AI活用7場面」にまとめています。
入力しない情報
受領した請求書・領収書のファイルそのもの、取引先名と金額が並んだ明細、ネットバンキングの取引明細、従業員の個人情報は入れません。要約させたい気持ちが出るのは、まさに量が多い明細です。そこが一番入れてはいけない場所になります。どの情報を入れてよいかを社内で先に決める手順は「生成AIガイドラインの作り方」で扱っています。
人が決めること
自社がどの要件を満たしているか、猶予措置に頼るか原則対応に進むか、どのソフトを入れるかは、人が決めます。生成AIの回答は改正前の内容を混ぜて出すことがあります。要件の判断は、必ず国税庁のチェックシートの各項目に戻って確認してください。ツールの選び方そのものは「生成AIツール比較の6軸」を参考にしてください。
よくある質問
Q. 紙で受け取った請求書は、この話の対象ですか。
対象外です。紙で受領した国税関係書類を画像データにして保存する制度は、スキャナ保存として別に整理されています。電子取引データ保存は、はじめから電子データで受け取った、または交付したものが対象です。
Q. メールの添付ファイルを印刷して綴じるだけではだめですか。
原則的な保存ルールでは、電子データのまま要件を満たして保存することが求められます。猶予措置を使う場合も、データそのものを保存していることが前提で、税務調査の際にダウンロードの求めと出力書面の提示・提出の求めの両方に応じられる必要があります。
Q. 猶予措置を使うのに、税務署へ届け出は必要ですか。
国税庁の資料には、事前届出は不要と明記されています。ただし、相当の理由があると認めるかどうかは所轄税務署長の判断です。社内で「なぜ間に合っていないか」を説明できる状態にしておいてください。
Q. 索引簿は何で作ればよいですか。
表計算ソフト等で作成する方法が国税庁の資料に示されています。専用ソフトは必須ではありません。連番・日付・金額・取引先・備考の列を置き、受領したその日に1行足す運用にします。
Q. 基準期間の売上高が5,000万円を超えたら、何が変わりますか。
検索要件を満たす必要がない扱いの入口が1つ減ります。出力書面を取引年月日および取引先ごとに整理された状態で提示・提出できるようにする方法も示されているため、自社がどちらに当てはまるかをチェックシートで確認してください。
Q. どこから手を付ければ効率がよいですか。
まず、電子取引データを消さずに残す運用を全社で固めます。次に改ざん防止措置を事務処理規程で押さえ、最後に検索の方法を索引簿かファイル名規則で決める、という順が、費用をかけずに進めやすい順番です。小規模の体制での進め方は「栃木の小規模事業者向け生成AI」も参考になります。
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「電子帳簿等保存制度特設サイト」
- 国税庁「電子取引関係」
- 国税庁「電子取引データを適切に保存できていますか?」(令和6年11月)(PDF)
- 国税庁「電子取引データ保存要件チェックシート」(令和6年11月)(PDF)
- 国税庁「請求書等を帳簿に自動連携する仕組みに対応した制度が新設されました〜令和7年度税制改正による電子帳簿等保存制度の見直しの概要〜」(令和7年4月)(PDF)
- 関東信越国税局「税務署所在地・案内(栃木県)」
- e-Gov法令検索「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」
- 栃木県「とちぎ医療福祉機器産業振興協議会」
- 栃木県「いちごの全国生産状況」
- 公益財団法人栃木県産業振興センター
- 独立行政法人中小企業基盤整備機構「IT導入補助金」